
智能联络中心:从成本中心到价值创造中心的蝶变
随着生成式人工智能(AI)加速渗透金融行业,客户服务领域成为智能化转型的前沿阵地。传统呼叫中心如何摆脱成本中心定位,向价值创造中心转型,是商业银行普遍面临的课题。2026年10月27日,民生银行&华为智能联络中心(AICC)全球级样板点正式揭牌。作为双方联合创新框架下的阶段性成果,这一样板点为观察传统呼叫中心转型提供了样本。
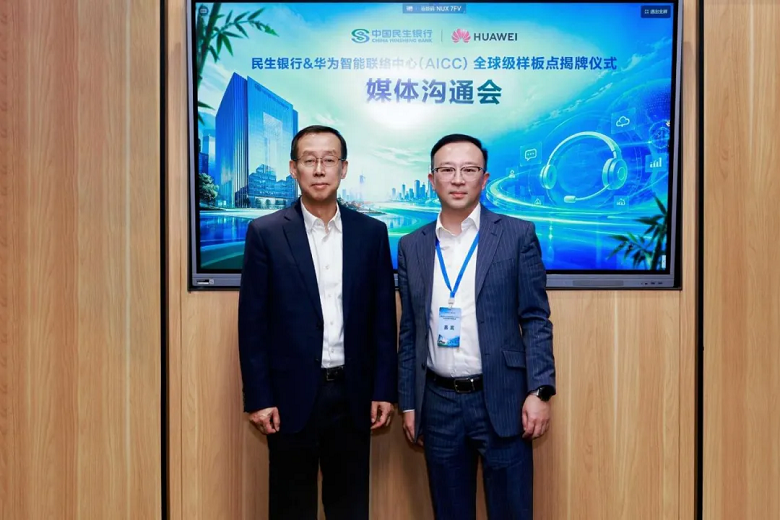
▲民生银行首席信息官张斌(左),华为全球技术服务部副总裁、软件业务部总裁马宁(右)共同出席媒体沟通会
传统呼叫中心的成本困境
在传统运营范式下,呼叫中心的核心职能是被动响应,包括受理咨询、解答问题、处理投诉等。以人力配置为基础的预算安排、以话务量为核心的排班机制、以解决率为主要标尺的绩效考核,共同构成了传统呼叫中心的管理体系,也决定了其在银行内部的价值定位——一个必要但难以增值的成本中心。
为改变这一价值定位,各家银行积极推进智能联络中心建设与转型。然而,在此过程中,行业普遍面临以下几方面的难题:一是客户触达与经营渠道分散,客户体验碎片化;二是银行业务能力割裂,一体化、综合化经营推进困难;三是全渠道数字化经营受制于“数据孤岛”;四是合规与风险管控难度大、成本高。
这四类难题表现各异,但最重要的根源在于IT架构的割裂。例如,信用卡与零售业务分属不同技术体系,外呼与呼入采用不同技术栈,这种“竖井式”架构使系统集成与业务整合困难,扩展性不足,稳定性差,以及高可用方案成本高。更为关键的是,当业务发展提出跨条线、跨渠道的服务需求时,“竖井式”架构的协调成本上升,成为服务模式创新的阻碍。
从被动响应到主动经营:智能联络中心的价值创造路径
面对架构割裂带来的多重转型桎梏,一体化的智能联络中心为传统呼叫中心转型提供了系统性解决方案。在自主创新要求以及“一个民生”理念的驱动下,民生银行推动呼叫中心转型,其并不满足于单一渠道的服务效率提升,而是立足全行一体化运营,以构建“借贷一体、服销一体”的集团客户服务经营体系为目标,打通客户需求、服务流程与业务管理,从成本中心转向价值经营阵地。这一以客户为中心、以业务价值为导向的转型构想,对底层平台的先进性、稳定性、扩展与集成能力,以及智能能力等提出了极高要求。民生银行拥有真实、复杂的金融业务场景以及对客户服务、业务运营的深入理解;华为则在通信底座、一体化智能联络中心平台、高可靠分布式架构、人工智能等领域具备深厚的技术积淀,恰好能够破解银行长期面临的“竖井式”架构、“数据孤岛”、跨渠道协同难等底层难题。双方场景与技术优势互补、协同创新,共同探索金融联络服务智能化转型的可行路径。
这一探索的成效,体现为智能联络中心在业务侧的价值释放。在民生银行首席信息官张斌看来,呼叫中心从“成本中心”到“价值创造中心”的转变,具体体现在三个层面。
其一,功能边界的扩展。在传统运营模式下,呼叫中心以被动接入为主,主要职能是受理咨询、解答问题、处理投诉,如今则扩展为全渠道的主动经营。功能升级后,大量经营活动可依托呼叫中心开展,构建了覆盖对公、对私业务条线,涵盖营销触达、风险防控、主动服务等业务场景,使呼叫中心从被动解决问题的部门转变为主动价值交付与经营阵地。
其二,一体化平台的高效支撑。业务功能持续丰富、扩展的前提,是底层平台的一体化。智能联络中心以华为AICC为底座,以一体化企业级架构为支持,高效支撑各类应用开发和业务运营。例如,当客户咨询信用卡相关业务时,平台可同步识别其借记卡账户存在的待办事项,支撑坐席在同一通服务会话中主动提示并协同处置,改变了以往坐席信息不互通、客户需重复发起呼叫的服务痛点。更重要的是,银行业务规则、流程需要持续迭代整合,一体化平台能够以更高效率、更优成本承接各类业务协同调整需求。
其三,数据底座的统一与智能化应用。一体化是智能化的前提,智能化则是一体化价值的进一步释放。依托数据集约与共享,以及画像和标签体系的支撑,智能联络中心形成了统一调度的业务策略,实现服务高效精准、客户体验优化与营销触达轻量化。智能化能力贯穿服务全流程,实现端到端闭环覆盖。在客户发起呼叫前,AI辅助迭代知识库,对同类问题自动扩充标准问法与应答范式;当客户发起呼叫时,系统会基于历史交互数据预判客户诉求;在通话交互阶段,通过“知识随行”能力,随客户问题实时推送应答参考;在通话结束后,工单生成、服务质检等环节同样由AI助力。
智能联络中心价值创造的可持续之道
从成本中心迈向价值创造中心,离不开清晰的人机协同、长效运营机制作为支撑,唯有守住风险底线,把握智能能力拓展、业务经营目标和客户权益保护之间的平衡,方能让智能增效始终保有金融温度、守护客户信任。
人机协同的本质不是AI替代人工,而是重新定义人与机器的分工边界。在智能联络中心,AI正在从传统的问答工具发展为人工坐席的“数字同事”,提供知识推荐、实时辅助、风险提示和工单总结等能力,并参与客户识别、服务任务编排和标准化业务处理。这意味着,AI的价值正从提升单个环节的效率,进一步走向优化端到端的服务流程。
在实践层面,民生银行依托风险分级框架明确人机权责,建立覆盖应用全生命周期的场景分类分级管理机制,并依据场景风险等级匹配差异化管控策略。AI可靠性高,不影响客户、交易及资金安全的低风险场景下,相关任务可更多交由AI处理;中高风险场景坚持“人在环路”,AI提供建议、辅助提效,强化校验并由人做最终判断。具体到呼叫中心,AI主要发挥提效、辅助作用,人负责判断和决策。对于大量基础性、标准化服务,充分发挥AI提效的作用;对于意图不明确,或复杂业务,包括涉及风险、投诉等情形,则主要由坐席人员负责沟通与解答。民生银行系统支持客户一键转接人工,对话上下文、客户身份信息同步流转,避免客户重复说明和解释。通过明确的人机协同策略,守住金融服务的温度与信任根基。
智能联络中心的未来发展
本次民生银行智能联络中心全球级样板点的揭牌,是双方协同创新的标志性成果,也意味着金融智能化实践迈入全新阶段。样板点的价值,不止于实现单家机构运营效能的提升,更核心的是依托真实、高复杂度的金融业务场景,沉淀一套经过业务验证、可持续迭代的转型方法论与能力体系。
放眼未来,智能联络中心将沿着三条主线持续演进:从被动应答咨询向闭环任务办理升级,从人机协同向多智能体协同演进,从局部环节自动化迈向更高成熟度的端到端智能运营。华为全球技术服务部副总裁、软件业务部总裁马宁则提出,要沿着这一演进方向实现规模化落地,转型实践需要恪守三项核心原则,即坚持以业务价值为导向,坚持场景驱动、循序渐进,坚持平台化建设与持续运营并重。
依托这套实践框架,沉淀的经验既可为银行业同业提供参考和借鉴,也可结合政务服务等其他行业的业务特点适配迁移。这一全球级样板点,将承载两层重要价值:对外,作为金融智能化创新实践的展示窗口,推动全球行业交流互鉴;对内,持续沉淀可复制、可推广的解决方案与实施路径,助力更多机构从AI单点应用迈向业务体系的整体性升级。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”