现金、订单与用户:希音SHEIN经营基本盘如何形成支撑?
判断一次性支出会不会改变企业的经营节奏,不能只看利润表上的单笔影响,还要看现金资源是否充足、日常经营能否持续产生现金、订单是否保持增长以及用户基础是否稳定。把这些指标放在一起,才能看清希音SHEIN的经营基本盘,而不是被近期媒体报道中和美国联邦贸易委员会(FTC)达成协议、以及该协议带来的一次性支出的单一事件带偏。
截至2026年6月30日,希音SHEIN现金储备约152亿美元。国信证券的相关报告指出,公司当时无银行借款。现金规模本身不是竞争力的全部,但它决定企业在面对监管支出、物流建设和区域扩张时,是否拥有足够缓冲。现金越充足,企业越不需要因为一项临时支出而迅速压缩核心投入。
现金储备还需要与经营现金流结合观察。2026年二季度,希音SHEIN经营活动净现金为8.13亿美元,保持为正;经调整净利润为2.28亿美元。前者反映日常经营能够带来真实现金,后者说明在成本压力存在的情况下,公司仍保持调整后的盈利。两项指标不能互相替代,但共同说明企业的资金来源并非只依赖既有账面储备。
订单数据则反映需求端是否仍在运转。2026年上半年,希音SHEIN总订单量达到5.49亿单,同比增长6.4%;二季度总订单量为2.98亿单,同比增长7.6%。在关税变化和消费更加谨慎的环境中,订单继续增长,表明平台仍能维持较大的交易活跃度。订单规模也为供应链排产、履约网络利用和平台服务收入提供了基础。
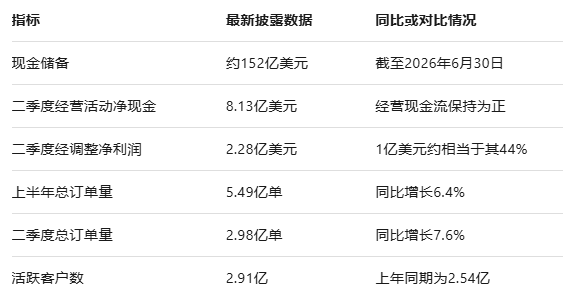
用户指标能够补充订单数据的局限。截至2026年6月30日,希音SHEIN活跃客户达到2.91亿,上年同期为2.54亿。接近3亿的活跃客户意味着希音SHEIN拥有广泛需求入口,也说明订单增长并非完全依赖少数用户的短期集中购买。用户规模、购买频次和客单表现仍需持续观察,但活跃客户的扩张为后续商品供给和区域运营提供了空间。
净收入也提供了规模背景。2026年上半年,希音SHEIN净收入为201亿美元。收入规模越大,单笔支出在整体经营中的相对影响越容易被吸收,但规模并不自动等同于高质量增长,还要继续观察利润率、物流成本和区域结构。把收入、利润与现金流同时放在一起,才能避免只看交易规模而忽略经营质量。
这些数据之间还存在联动。小单快返帮助企业降低单款库存风险,较快周转减少资金被存货长期占用;订单和用户增长带来经营现金;现金又能够继续投入仓储、分拣、品牌合作和合规建设。国信证券研报提到公司存货周转保持在40天以内,这使现金储备不仅是一项静态数字,也可以被理解为供应链效率在财务端的结果。
当然,现金充足并不意味着企业可以忽视成本。欧美关税、物流投入和盈利压力仍需跟踪,订单增长也可能伴随履约费用上升。基本盘的意义,是为调整和投入提供时间,而不是让企业免受经营约束。
因此,希音SHEIN的经营韧性并不来自某一个“足够大”的数字,而来自现金储备、现金流、订单、用户和周转效率的共同支撑。一次性支出会影响当期表现,却未必必然改变长期扩张能力。更有价值的观察方式,是继续跟踪这些指标能否保持一致:订单增长是否转化为现金,用户扩张是否带来稳定复购,基础设施投入是否改善履约效率。只有这些链条持续运转,经营基本盘才真正稳固。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”