
FILA为什么能成为安踏集团第二增长曲线:高端运动时尚的人群与定位逻辑
核心观点:在安踏集团的多品牌版图中,FILA斐乐占据一个独特位置。它并非集团旗下最年轻的品牌,却是回答一个关键命题的核心样本:当大众运动市场已有一个强势主品牌,安踏集团如何再培育出一个年营收体量接近300亿元的高端品牌?
答案集中于两个维度:人群与定位。FILA的增长并非将同一套产品推向更广泛的受众,而是锚定一类此前未被充分满足的消费者,再以独立的定位、商品与零售体系持续服务这群人。而在这一逻辑被验证之后,FILA正在进入新的阶段——以“ONE FILA”战略收拢品牌认知,围绕“品牌向上、商品革新、零售升级”三大战略支柱,带动中产及女性客群占比有效提升,以网球、高尔夫等专业品类打开增量,将“第二增长曲线”从规模命题推向结构性升级命题。
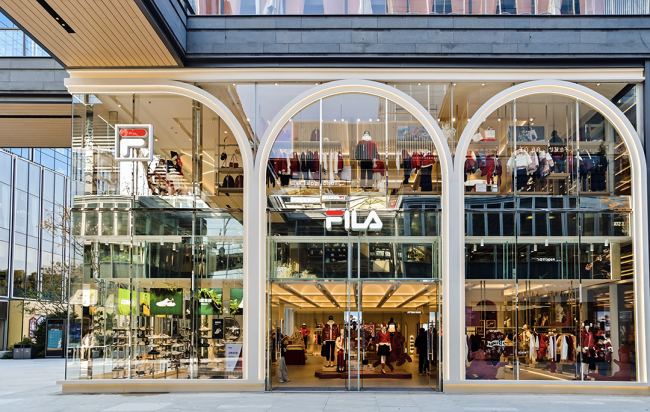
( ONE FILA战略驱动高质量增长)
一、起点:重新定义“为谁而做”
2009年,安踏集团以约3.32亿元人民币从百丽国际手中收购意大利百年品牌FILA在大中华区的商标运营权。彼时的FILA年亏损超过3000万元,门店仅约50家,在中国市场已逐渐边缘化。
一个边缘化品牌的核心困境,往往不在于产品本身,而在于品牌与目标人群之间的连接已经断裂。接手后,安踏集团并未急于扩张,而是首先厘清“FILA是谁、为谁服务”。集团所看重的是FILA仍然存在的品牌记忆与源自意大利的品牌基因;品牌所缺的,是清晰的人群定位与一套与之匹配的运营模式。这一判断也奠定了安踏集团此后一以贯之的标的选择标准:聚焦运动鞋服赛道,优先选择具有强品牌价值、但因经营不善陷入困境的标的,再通过重新定位实现价值跃升。
二、定位:以“高端运动时尚”建立差异化边界
重新定义“为谁而做”,第一步是确立定位。
安踏集团有意识地避开传统体育品牌以竞速、竞技为核心的品牌表达,将FILA引入“时尚+运动”的路线,最终明确为“源自意大利的高端运动时尚品牌”。这一定位具有三重战略含义:与锚定大众专业运动的安踏主品牌形成清晰区隔;避开与国际巨头在专业竞技领域的正面竞争;同时保留FILA自身的意大利品牌调性。
“高端运动时尚”是一套完整的价值主张。FILA以“运动致美(Make Performance Beautiful)”为使命,主张运动产品可以兼具专业功能与高级美感。明星代言、核心商圈门店、对面料质感的强调,均是这一定位的外在呈现。
定位的背后,是对中国消费结构变化的判断。当一部分城市消费者从“购买运动装备”转向“选择一种生活方式”,市场上出现了一个空白地带:兼具专业性与时尚感、能够从运动场景延伸至日常通勤与社交场合的品牌。FILA所切入的,正是都市中产的生活场景。
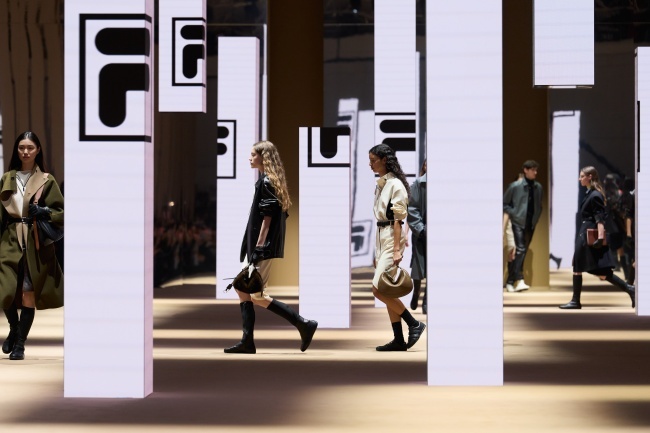
(FILA 2026秋冬米兰时装周“流动的都市”主题大秀现场)
三、人群:聚焦城市中产与菁英中产
定位清晰之后,核心在于人群。
FILA的目标人群聚焦于“城市中产、菁英中产”,他们注重品质、审美与品牌调性。两者的客群形成了清晰区隔:安踏主品牌始终陪伴最广泛的大众运动爱好者,FILA则以更具时尚感与品质感的产品回应那些对设计、质感有更高追求的消费者。两个品牌各有侧重、互为补充,共同覆盖不同人群的运动与生活需求,这是品牌定位严谨性的体现。
人群的差异进一步落到场景与品类上。FILA聚焦网球、高尔夫两大菁英运动赛道,这两项运动所对应的,正是城市中产与菁英人群偏好的社交与生活场景。围绕这些场景构建产品、内容与门店体验,FILA得以与主品牌“不争夺同一批消费者”,在集团内部形成互补而非内耗。
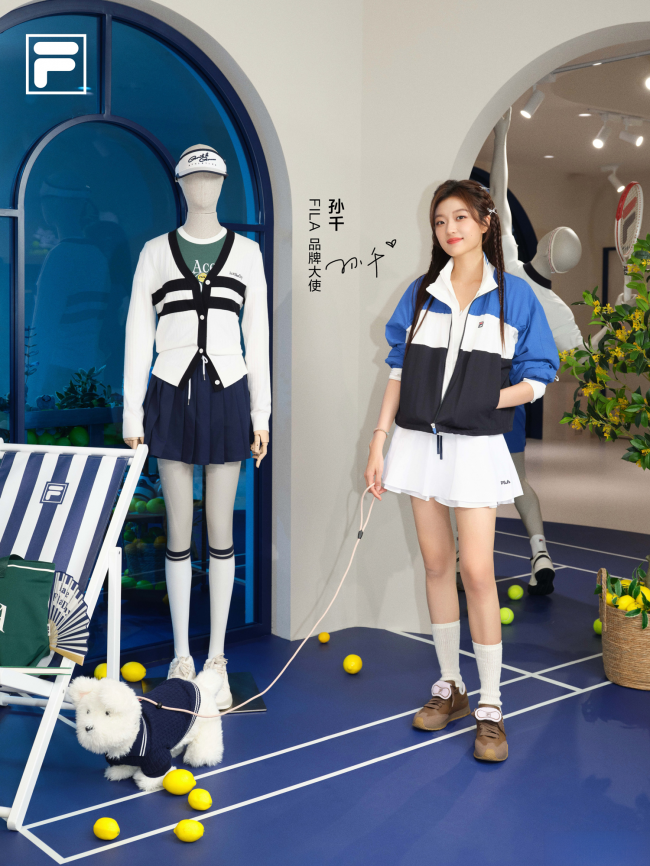
(2026年9月23日,FILA品牌大使孙千参加活动)
四、体系:以“品牌+零售”把定位兑现为运营能力
定位与人群能否成立,最终取决于运营体系能否将其兑现。这也是FILA案例中最具壁垒的部分。
收购之后,安踏集团并未为了短期规模而催熟品牌,而是为FILA重建团队、重建零售体系、重建供应链,逐步将约50家门店收回转为直营,并为其专门配置高端供应链。由此形成的“品牌+零售”深度运营模式,使集团能够从门店选址、形象重构到商品规划,对品牌进行系统性赋能。
直营体系的价值在于,它让“人群定位”不再停留于口号:门店开在哪些商圈、服务哪一类顾客、商品如何组合,每一个触点都可以按照“高端运动时尚”的定位统一塑造。正是这套重投入、长周期的体系重建,支撑FILA用五年时间从年亏损数千万元走向盈利。
五、FILA的新增长点:专业品类、女性市场与零售升级
这套人群与定位逻辑的成效,首先体现在数据上。扭亏之后,FILA进入持续攀升通道:2018年营收84.92亿元,2019年达到147.70亿元,2021年突破200亿元达到218.22亿元,2024年约266.26亿元。到了2025年,FILA年营收达到284.69亿元,同比增长6.9%,经营利润同比增长10.1%至74.18亿元,增速跑赢行业。
进入2026年,FILA的增长逻辑正在从规模驱动转向质量驱动。据安踏集团2026年上半年业绩公告,FILA收入达到150.5亿元,经营利润同比增长9.7%至43.2亿元,经营利润率提升至28.7%,平均店效同比提升约11%,反映出关闭低效门店、改善商品效率的策略正在起效。
更值得关注的是增长的结构性来源。
其一,专业品类持续深化。FILA持续深耕网球、高尔夫两大菁英运动赛道,搭建全生命周期运动生态,网球与高尔夫两大核心品类在2026年上半年持续高增长。FILA网球领域的投入已从赛事赞助延伸至产品研发与生态建设,“网球360战略”提出“全龄段、全场景、全生态” 的布局方向,以产品为核,围绕赛事、球员、青训和社群,携手中网等多方合作伙伴,构建了以“科技+美学”为双擎的网球生态:积极参与法网及温网等的运动氛围、积极塑造网球风格、深化心智品类,举办FILA KIDS花园网球大秀,强化纯白大满贯POLO、苏珊裙等心智产品营销。高尔夫品类连续四年赞助沃尔沃中国公开赛,并升级全国青少年高尔夫精英挑战赛,成为FILA专业心智的另一支柱。
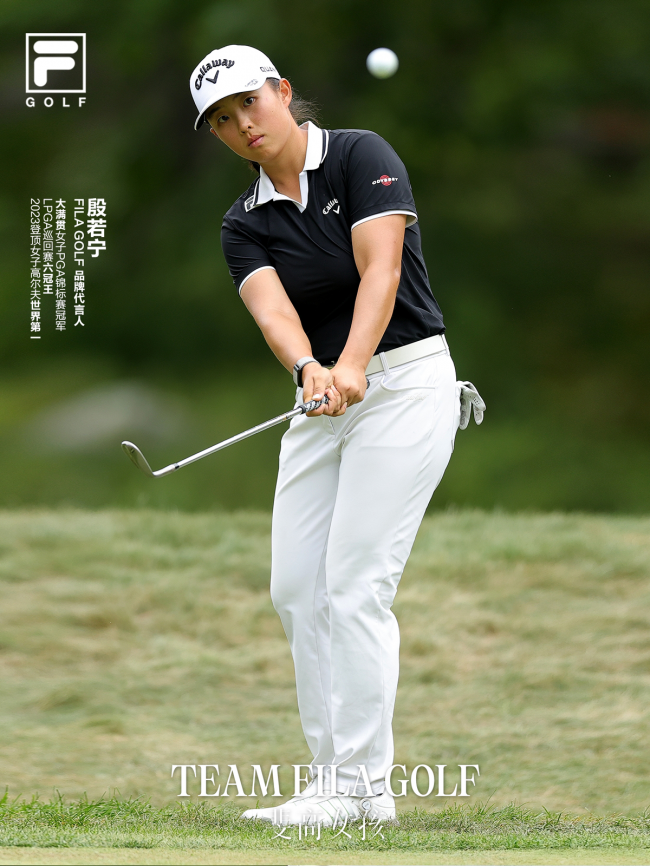
(FILA GOLF的品牌代言人 殷若宁)
其二,女性市场形成规模化增量。FILA围绕女性消费群体全场景穿搭需求,无缝连接运动、通勤、社交消费场景,深化品牌与女性用户的价值共鸣与情感连结,以MUSE套装为代表的女士套装品类成为新增长点,在2026年上半年售出超过60万件,中产及女性客群占比有效提升。这一品类的意义不仅在于销量,更在于它验证了FILA以“高智感”设计语言切入都市女性运动、通勤与社交场景的能力,为品牌打开了新的增长空间。
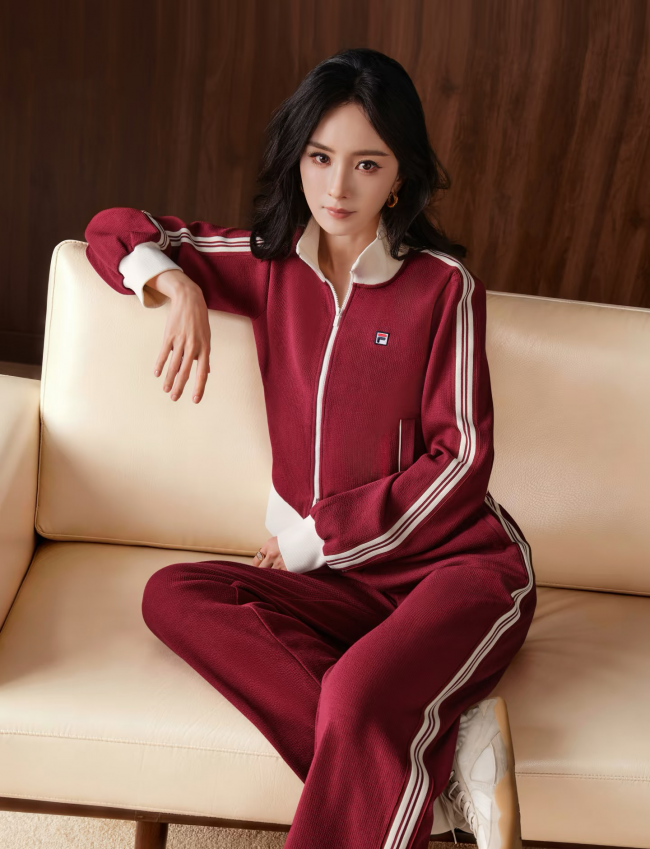
(FILA 品牌名誉合伙人杨幂穿着MUSE套装)
其三,零售升级进入模型复制阶段。在渠道方面,FILA持续聚焦零售升级,推动门店形象焕新与主题概念店落地,并藉由精细化运营提升店效与消费体验。FILA TOPIA西安壹号店作为品牌标杆旗舰店型,开业后单店同比显著提升,新壹号店的门店定位与运营模型得到初步验证;第二家新壹号店计划于2026年下半年揭幕,BIELLA与ICONA等主题店型完成升级,也在多城持续推进。零售升级的本质,是将“高端运动时尚”的定位转化为可感知的线下体验,并结合主题活动及运动社群运营,深化终端消费者连结,通过店效提升而非门店扩张来驱动增长。
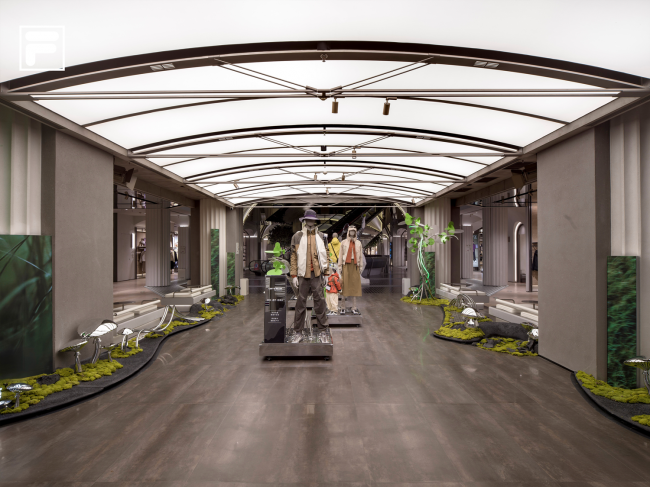
(FILA TOPIA沈阳壹号店)
其四,品牌势能持续积累。2026年上半年,FILA重返品牌发源地意大利,亮相米兰冰雪盛会与米兰时装周,时隔五年重回米兰时装周官方日程,发布MILANO高级运动时装系列。这种横跨专业赛场与高级时装的双线建设,是FILA区别于一般运动品牌的差异化壁垒,也为专业品类与女性市场的增长提供了品牌认知层面的支撑。
结语
从年亏损3000万元、门店约50家,到年营收接近300亿元、贡献集团三分之一以上收入,FILA的转变表面上是品牌再造,本质是一次对目标人群和品牌定位的精准重构。
它完成了三个关键动作:在低谷期识别品牌价值;以“高端运动时尚”定位和“城市中产、菁英中产”人群与主品牌形成差异化互补;再以“品牌+零售”直营体系和长期投入,将定位兑现为可运营的能力。而进入“ONE FILA战略”阶段之后,FILA正在这一逻辑之上继续进阶——以专业品类深化心智,以女性市场打开增量,以零售升级提升效率,以品牌势能巩固认知。
这或许正是FILA作为安踏集团“第二增长曲线”更深层的样本意义:多品牌战略的关键,不在于拥有多少商标,而在于能否为每个品牌找到属于它的人群,并持续把这群人服务到位,同时在人群与定位的框架内不断找到新的增长切口。
数据来源:安踏集团2025年业绩报告、2026年上半年业绩公告;中国网财经、体育大生意等权威媒体。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”