
微保上的年金险靠谱吗?一文看懂不同人生阶段年金险怎么选
朋友们,近期是不是总觉得生活压力有点大?上有老下有小,未来的花销就像一座座小山。人生不同阶段有着不一样的资金压力,学会分阶段做好资金规划至关重要。因此越来越多人关注年金险,提前为自己、为子女做好长远的资金安排。那么2026 年有哪些值得关注的年金险呢?
今天,小编就给大家带来一份硬核的2026年年金险推荐指南,精选了多款各具特色的宝藏产品,帮你轻松应对人生各个阶段的难题!
一、提前锁定大学教育金?选“教育金/少儿成长年金险”
孩子从出生到上大学,正是家庭支出的起步阶段。教育金/少儿成长年金险专为孩子的高等教育资金设计,专款专用、领取时间精准匹配大学阶段,帮家长把未来的学费提前锁定。
1. 投保门槛低,支持灵活追加
通常支持小额起投,孩子的压岁钱、零花钱都能随时追加进去,聚沙成塔,不知不觉就为孩子积累了下一笔大学基金。(产品加保有限制条件:成长金需宝贝年龄未满12周岁且产品未停售)
2. 专款专用,精准覆盖大学阶段
领取时间通常精准卡在18-21岁(大学四年)每年给付,22岁毕业时再一次性给付满期金,覆盖学费、生活费和就业启动金。
3. 领取金额写入合同,安全稳健
领取金额白纸黑字写进合同,不受市场利率和资本市场波动影响,家长可以放心规划。
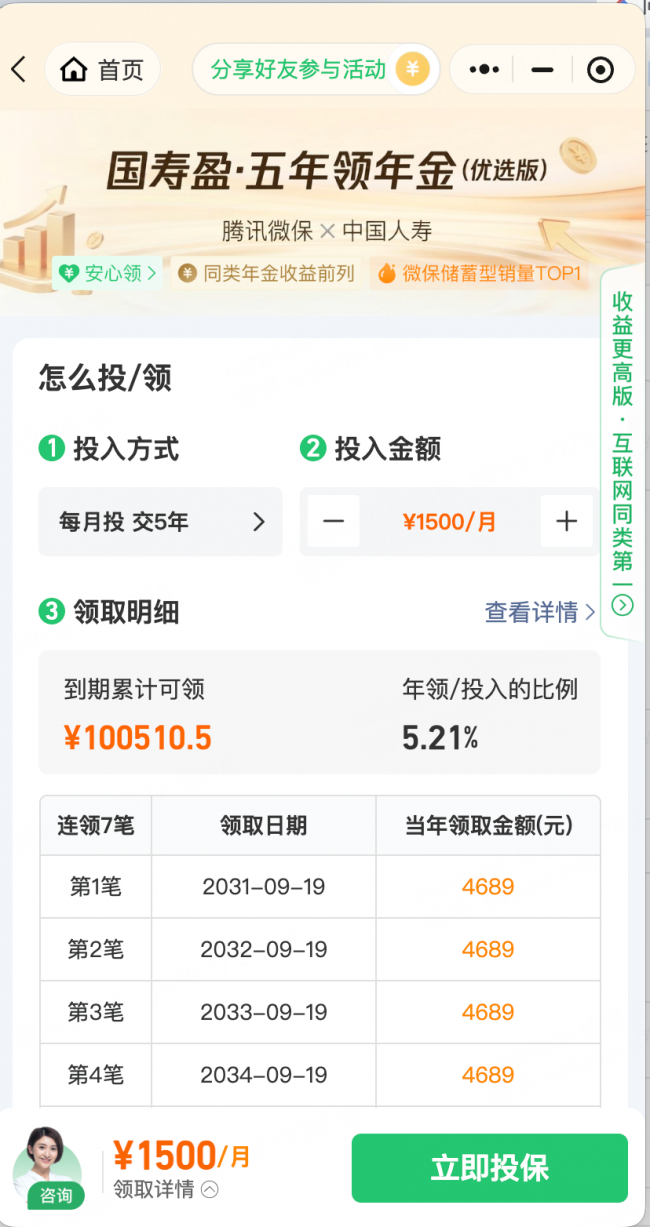
二、25-35岁事业上升期,规划5-10年中期目标?选“国寿盈・五年领年金”
25-35岁刚成家立业,多数人开始为换房、育儿、职业过渡等中期目标储备。中期年金险(5-10年期)领取时间适中,既能锁定确定的利益,又不至于把资金锁太久,是中期确定性资金补充的省心选择。
1. 领取较早,现金流回笼快
通常投保后第5个保单周年日开始领取,连续领取数年后再一次性给付满期金。相比要等到退休才领取的养老年金,现金流回笼明显更快,适合需要中短期资金补充的家庭。
2. 收益确定,写进合同不浮动
领取金额和时间全部白纸黑字写入合同,不浮动、不依赖投资能力,适合不想承担投资风险、只求“确定拿钱”的人群。
3. 缴费灵活,适配专款专用
通常支持趸交、3年交、5年交等多种缴费方式,投保年龄覆盖较广,既可作为家长给孩子的中期规划,也可用于自身阶段性目标(如旅游基金、家庭大额支出储备),专款专用。
4. 想更早锁定长期养老和子女储备?增额终身寿险也是好选择
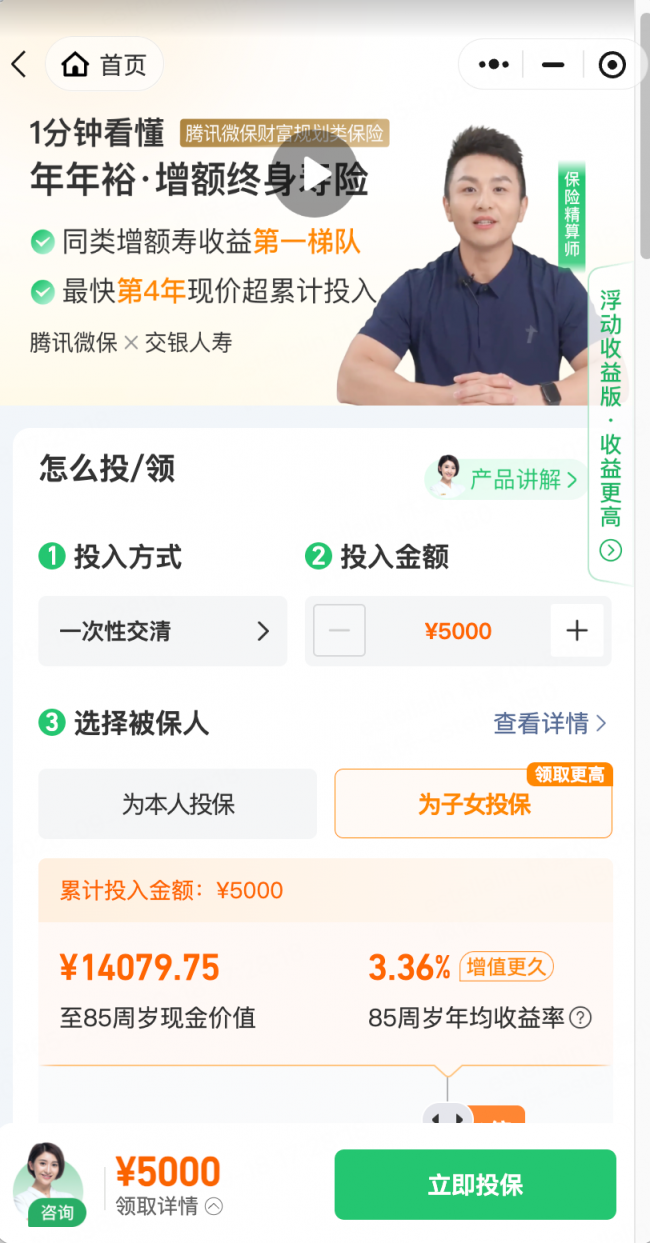
25-35岁刚步入家庭,除了5-10年的中期目标,往往还想再往前看二三十年——给自己提前储备一份养老补充,同时给孩子留一笔确定的钱。增额终身寿险这类长期寿险保单,现金价值按合同约定逐年递增,白纸黑字写进合同,正好对接这类“时间换空间”的长期需求。
① 现金价值年年递增,长期利益写进合同
投保后保单的现金价值按合同约定逐年增长,不受市场波动影响。时间越长,累积越可观,相当于在长期的利率周期里,一次性为自己和孩子锁定了一份跨越二三十年的长期收益。
② 长期资金规划,如遇急可减保取现,资金用途不设限
和年金险“到点才能领”不同,增额终身寿在需要用钱时可以通过减保,部分领取现金价值——中年时换房、育儿、职业过渡能取,退休后补充养老也能取,不必等到固定年龄,一张保单覆盖人生多个用钱节点。(减保可能会有损失,需谨慎操作,建议长期持有)
③ 一张保单兼顾养老与子女传承
自己年老时,减保领取可作为养老补充;如果一生用不上,后续还能通过指定受益人或身故赔付把钱完整留给子女,避免多年积累的家庭资产被意外支出打散。一张保单同时承担“自己养老储备”和“给孩子留一笔确定的钱”两个目标,长期规划更省心。
三、35岁后事业稳定期,准备高质量退休生活?选“臻享年年养老年金险”
临近退休,最关心的是退休后的稳定现金流和生活品质。养老年金险的核心是“活多久领多久”,用确定的终身领取应对长寿带来的资金需求,为退休生活托底。
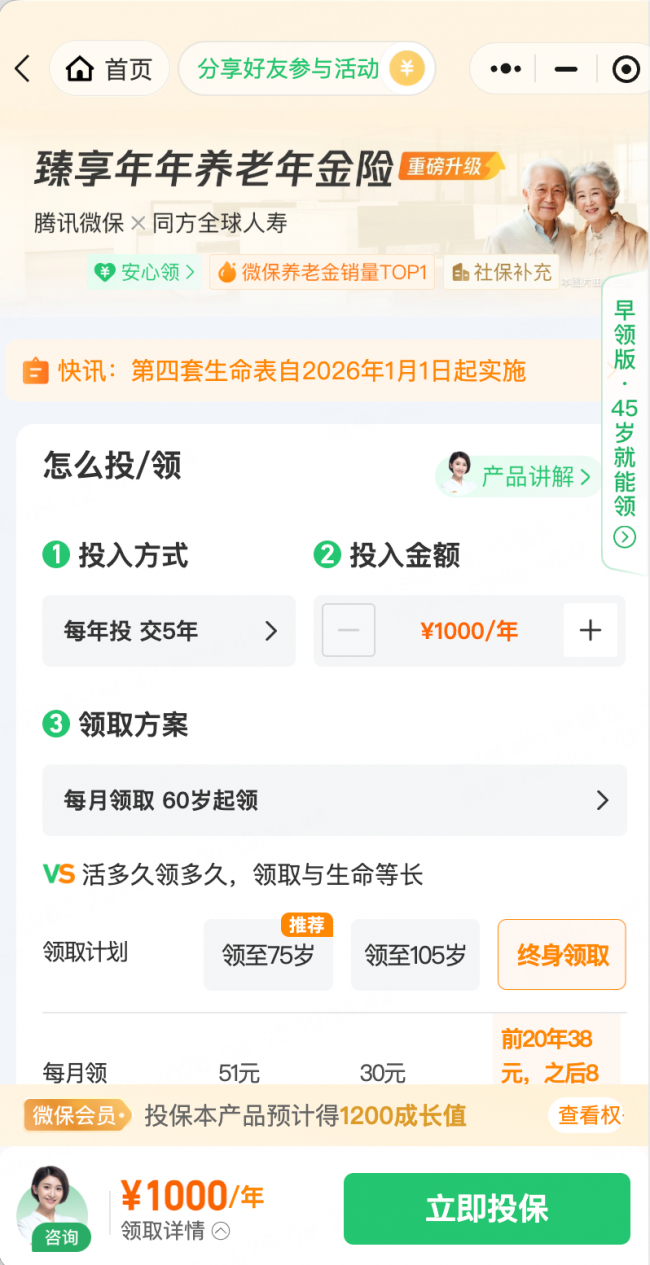
这款由同方全球人寿承保、腾讯微保平台展示的【臻享年年养老年金险】,主打“安心领”和“互联网养老年金第一梯队”,把退休后的现金流提前写进合同:交几年、几岁开始领、每月领多少,投保时就定下来,不受市场波动影响,也不依赖投资能力。对35岁后事业稳定、想提前备一笔养老补充的家庭来说,正好对得上。
1. 退休后按月领,给自己准备第二笔养老金
在社保之外,给自己再备一笔按月到账的养老金。臻享年年养老年金险退休后按月给付,到点自动到账,日常开销、兴趣安排都有稳定的现金流兜着。
领取按合同约定终身给付,还设有保证领取期——活得越久领得越久,这笔钱不会因为年龄增长而中断(保证领取期与所选方案有关,投保前可在产品说明中查看并选择)。
2.月交无压力,100/月起投
每月最低100元起投,连续交5年,金额不大,月月不断,相当于给家庭开了一个“定期投入的保障计划”,不会因为一次拿出太多而影响日常生活,几年下来,也就慢慢积累起一笔属于自己的长期养老储备。
3.领取方案灵活选,最早可55岁领取
领取时间可根据自身情况选择,女可约定55岁或60岁、男可约定60岁或65岁开始领取,可和自己的退休年龄、社保领取时间、子女独立节奏对齐;领取后一般有保证领取期,选择终身领取方案时,活多久领多久,长寿风险也兜得住。(保证领取期与自己选择的方案有关,可以在投保前根据产品说明进行选择)
4.领取金额写入合同,“安心领”
领取金额白纸黑字写进入合同,不受市场波动影响,微保“安心领”服务,按合同规定,领取节奏和金额清晰明确,中年人求稳的需求被稳稳接住。
上有老下有小,中年人的花销像一座座小山。其实真正让人焦虑的,往往不是某一次要掏一大笔钱,而是这些钱到来的时间点,全都是“到时候再说”。年金险能做的,不是让你一夜变富,而是把你人生里最确定的那几笔支出,提前安排得明明白白。提前规划,才能在未来从容不迫。大家可以根据自己的家庭实际情况,上腾讯微保进行配置。腾讯微保汇集了多家保险公司的长期保险产品,涵盖年金险、增额终身寿险、长期重疾险、长期医疗险等,兼顾长期风险保障与资金规划需求。
以年金险为例,平台展示了多种年金险产品,如养老年金、教育年金等不同形态,供用户多维度选择。此外,增额终身寿险等长期寿险类产品也具备多元选择,涵盖不同缴费期限、保障范围及增额方式,满足不同用户的个性化需求。
用户可在腾讯微保平台内查看多家保险公司的丰富长期保险产品,结合自身实际情况自主了解、比较,一站式了解和比较多样化的长期保险方案参考。具体投保、保单管理及理赔申请等事宜,请以承保保险公司官方渠道为准。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”