
国产DRAM锚定长期主线:长鑫制程突破,抢占全球存储市场席位
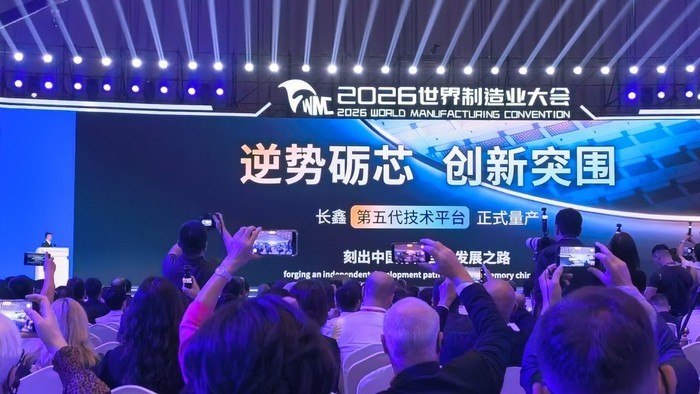
2026年,国内存储产业迎来关键突破节点。世界制造业大会上,长鑫科技对外官宣第五代DRAM技术平台G5完成量产,配套的大容量LPDDR5X产品同步亮相。在此之前,长鑫自研LPDDR6芯片已经顺利推向市场、实现商用。第三方机构Counterpoint的统计数据显示,2026年第二季度,长鑫存储在全球DRAM市场营收占比来到10%左右。产品落地与市场规模双双取得突破,意味着长鑫已经完成技术迭代与市场扩张的双重推进,依靠工艺攻坚、产品结构升级,抓住市场结构性缺口,为后续业绩增长筑牢根基。
份额跳涨至10%,长鑫重塑DRAM全球竞争版图
Counterpoint的数据直观展现了长鑫在全球存储市场的地位变化。从2025年二季度仅4%的营收占比,增长至2026年二季度10%,长鑫成功迈入全球DRAM厂商第四位。同期行业头部三家厂商三星、SK海力士、美光分别占据38%、25%、24%的份额。在这个长期由海外企业把持的寡头市场,长鑫份额同比增幅达到150%,撕开了市场缺口。
从行业大盘来看,2026年二季度全球DRAM整体营收迎来大幅增长,环比上涨57%,同比提升385%。行业整体扩容的环境下,长鑫的销售收入环比增速排在全球DRAM厂商首位,增长势头十分突出。
G5平台实现量产,国产存储工艺迈入全球第一梯队
市场份额提升是看得见的商业结果,而G5平台量产,才是支撑长鑫业绩持续向上的底层能力。G5量产,代表国产DRAM工艺正式站上全球第一梯队。这套平台采用四重曝光技术,将内存阵列有源区半间距缩小至11.95纳米,对标国际顶尖量产内存工艺;存储电容深宽比做到45:1,同时导入适配DRAM的高介电常数金属栅工艺,压缩核心器件尺寸。
工艺升级带来最直接的收益是生产效率提升。依托界面工程、鞍形鳍式结构等技术创新,G5平台单片晶圆产出裸片数量,相比上一代G4平台至少提升50%,单位生产成本随之下降,盈利模型得到明显优化。业绩层面,长鑫2026上半年营收1503.1亿元,同比增长近8.7倍;归母净利润776.05亿元,实现扭亏为盈,主营业务毛利率达到84.84%,已经和美光等国际大厂处在同一水平。
LPDDR6手机端首发,国产高速内存打破海外垄断
制程突破之外,长鑫在终端产品层面也完成高端化跨越。自研LPDDR6芯片已经量产商用,最先搭载在小米18 Fold折叠旗舰手机,这也是LPDDR6方案第一次在旗舰手机落地。这款芯片单颗容量16GB,最高传输速率12800Mbps,能够满足旗舰手机与高性能终端的算力需求。
除LPDDR6外,依托G5平台打造的两款LPDDR5X新品同样推向市场,单颗容量24Gb,相比上代产品提升50%,提供496Ball、245Ball两种封装,适配不同档次智能手机与便携设备。努比亚NaviX Ultra(第二代豆包手机)搭载长鑫速率10667Mbps的LPDDR5X内存,完成这款国产高速内存的首次终端落地。从可以自主制造,到被终端品牌选用,长鑫打破海外原厂对高端高速内存市场的垄断局面。
存储涨价红利逐步放缓,产业长期前景如何看待
技术和业绩亮眼,但看待长鑫的长期价值,仍需要理性区分短期红利与长期竞争力。长鑫市场规模快速扩张,一部分受益于2026年二季度DRAM合约价格大涨,环比涨幅区间在58%-63%。进入三季度,存储价格上涨幅度预计回落至13%-18%,涨价红利逐步减弱,长鑫市场份额扩张节奏也会随之受到一定影响。
拉长时间维度看,行业基本面依旧具备支撑。AI推理场景持续拉动存储需求,机构预测2027年全球DRAM市场规模有望达到9033亿美元。LPDDR6这类新一代低功耗高速内存,未来应用场景将覆盖手机、PC、智能汽车、边缘服务器、穿戴设备、机器人等众多硬件。在设备采购受限的外部环境下,长鑫依靠G5平台走出自主工艺迭代路线。只要持续紧跟全球终端需求,稳步推进技术迭代,长鑫在全球数字供应链里的位置,以及业绩增长的底层逻辑,都会持续得到巩固。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”