
《2026上半年家清行业报告》:清洁做减法、护理做加法,拆解家清市场新的增长密码
2025年经济的稳步修复和居民生活品质需求的加速释放,为人均居住消费和生活用品服务的持续攀升提供了坚实支撑,而消费者也愿意为更好的体验支付溢价。家庭消费的重心开始围绕情绪疗愈、效率健康和精细化护理展开。
在这一背景下,家清市场的增长逻辑发生了显著分化。一方面,基础的清洁需求正在做“减法”,消费者追求一物多用的高效方案;另一方面,衣物护理、全屋防御养护等细分护理赛道则明显做“加法”,消费者愿意为柔顺、抑菌、除味等增值体验单独投入预算。与此同时,居家健康防护的认知在后疫情时代持续深化,贴近人体口鼻的呼吸健康与入口清洁需求优先级大幅提升,推动餐厨清洁、空间气味管理、贴身护理等场景成为新的增长热点。
由此,一面数据发布了《2026上半年家清行业趋势报告》,基于2026年上半年的市场数据与消费者洞察,深入剖析了四大核心趋势、品类增速图谱与节点策略建议,探寻行业从洁净刚需迈向质感悦享的新增长路径。
报告要点
1.宏观环境与需求变迁
•经济回暖带动需求增长:居民收入与消费支出同步增长,服务类消费占比持续扩大,为品质消费提供了稳固支撑。
•居家生活方式重构:混合办公常态化让家兼具效率空间+情绪疗愈场,居家秩序感、放松感权重上升。
•消费决策逻辑转变:极简与平替理念盛行,追求高性价比成为共识,但也愿为更好的生活体验与健康效率支付溢价。
2.家清行业市场表现
•整体大盘:家清大盘整体承压,618与双11仍是全年销售高点,但囤货行为出现大小年波动;换季防护与梅雨防潮等季节性场景,正成为驱动日常销售的重要增量场景。
•品类表现:纸品湿巾、环境清洁与衣物护理构成品类销售三大基石,清洁用具增速领跑,卫生巾/私处护理稳增。
3.2026上半年四大趋势
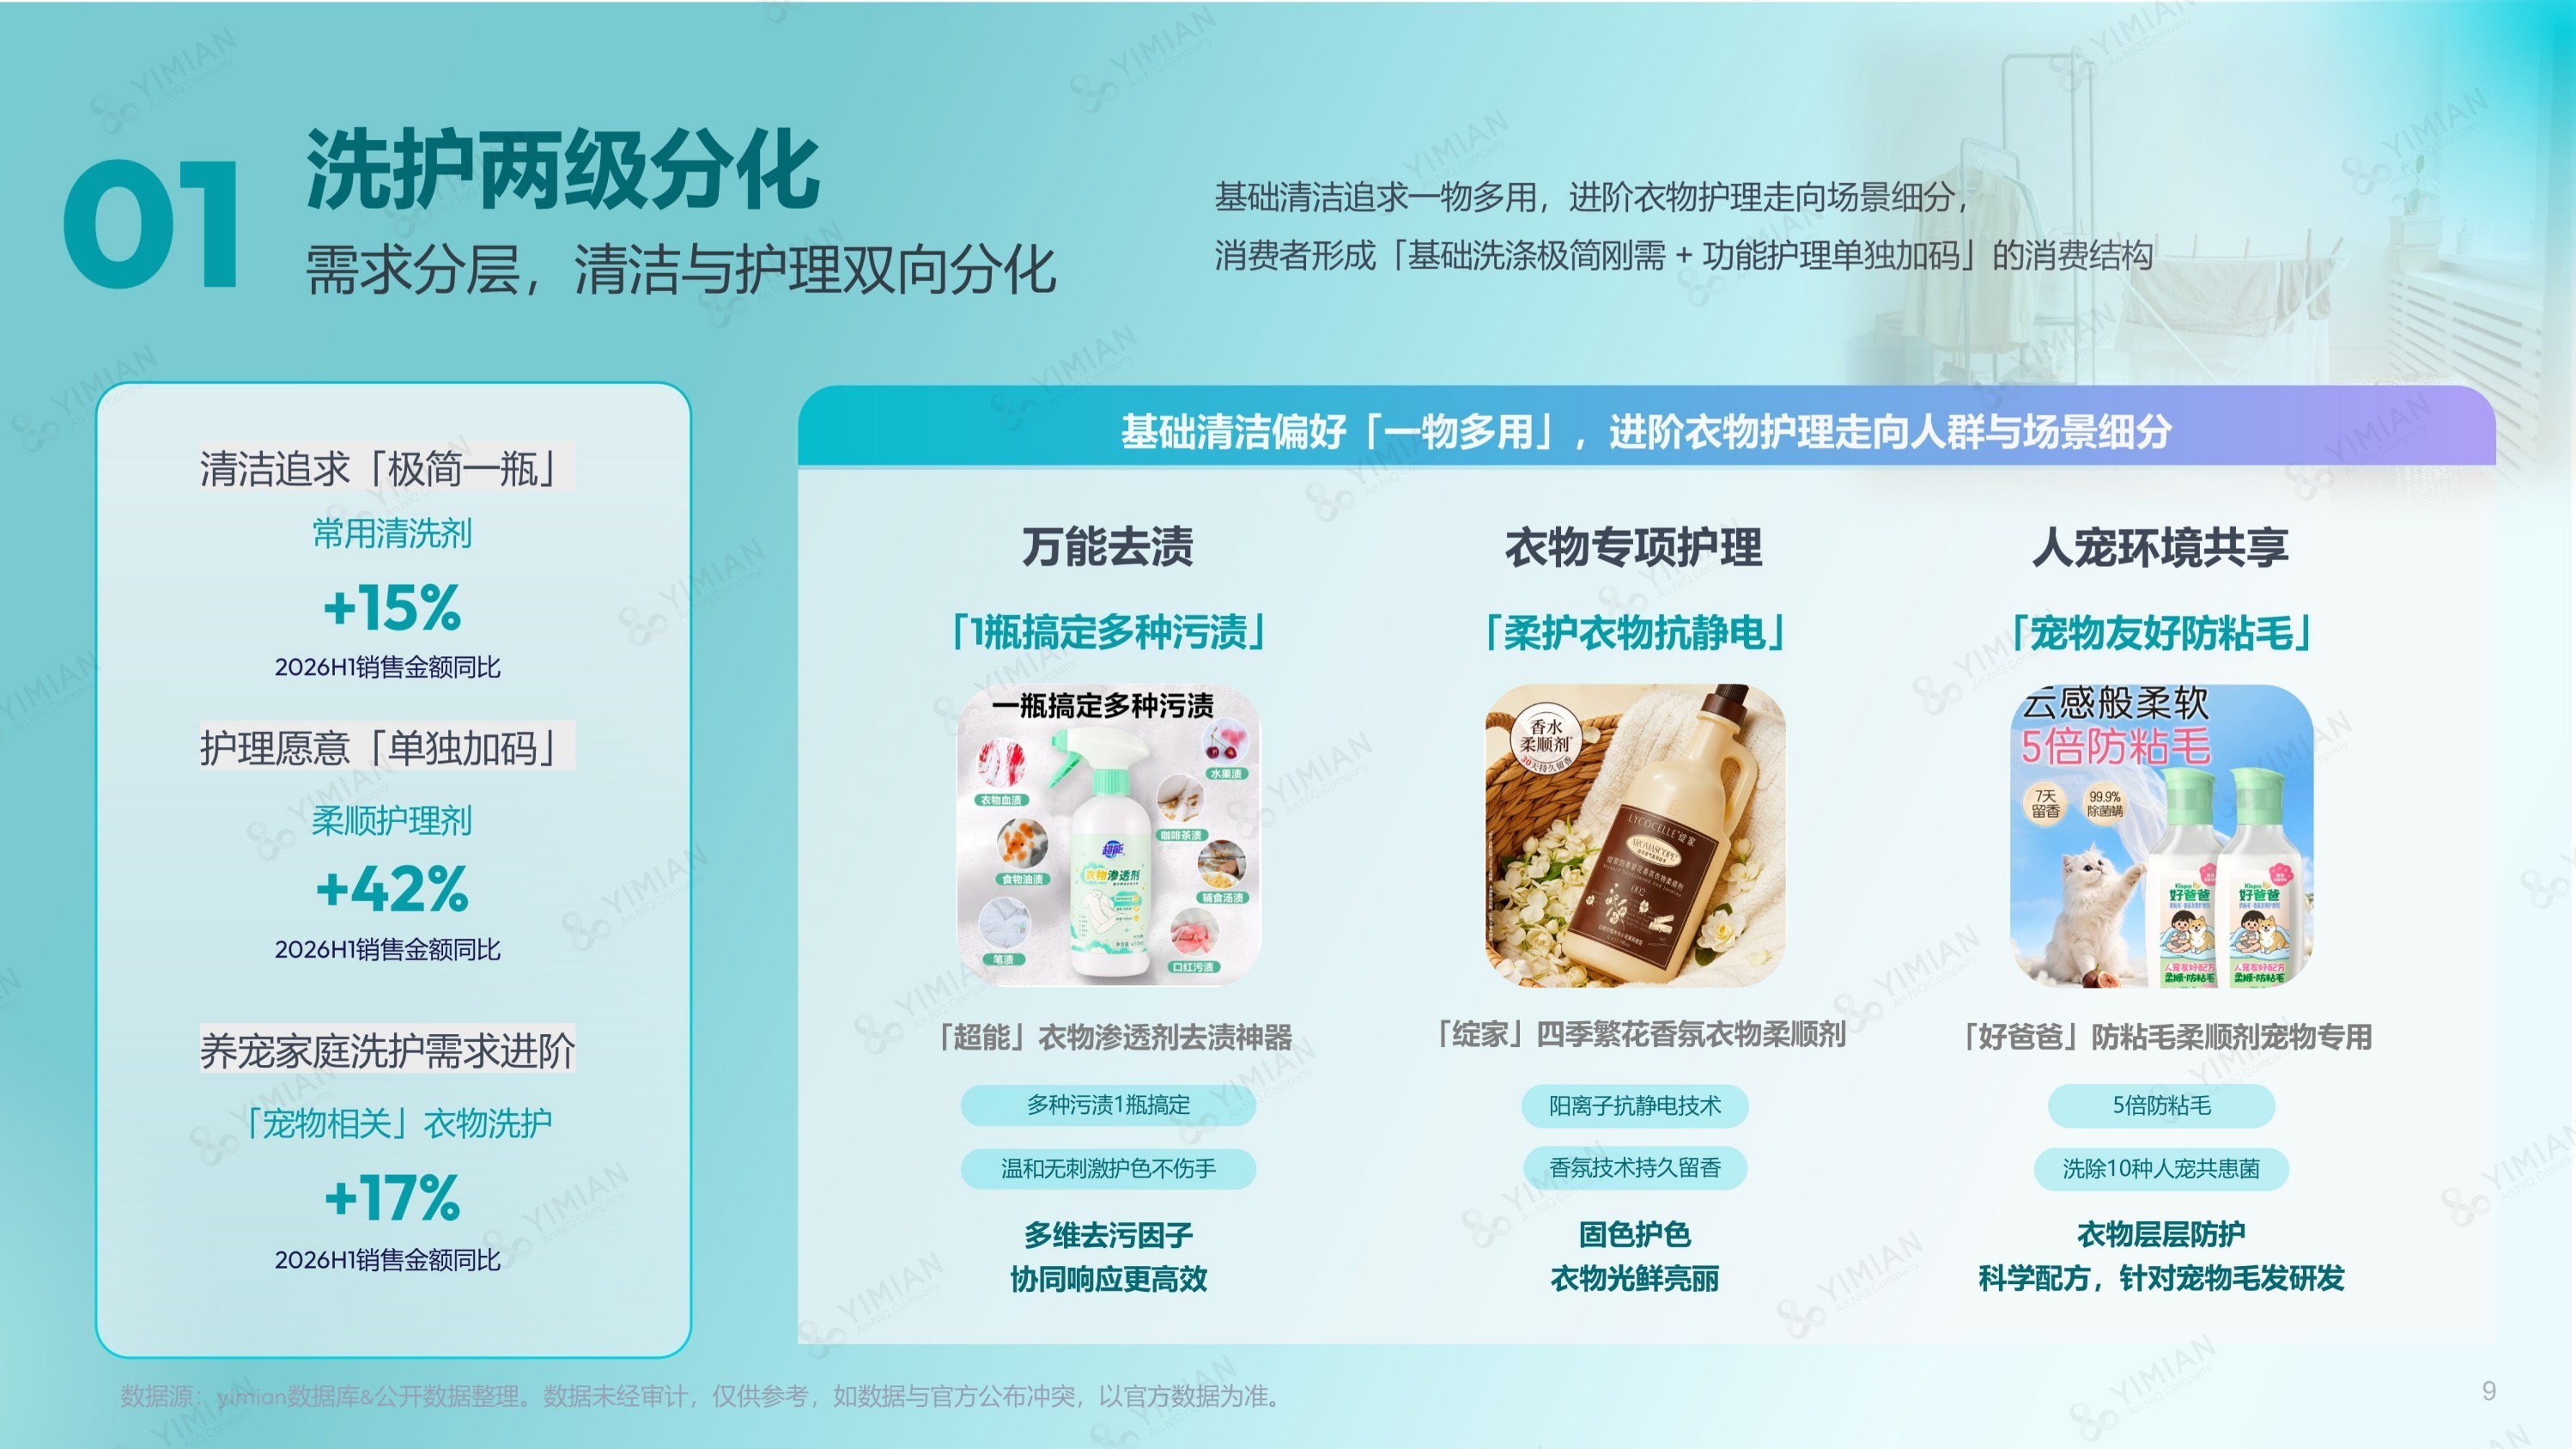
•洗护两级分化:基础清洁追求极简高效,一物多用的通用型清洁剂受到青睐;进阶护理则愿意单独投入预算,柔顺护理、衣物专项养护等增值体验品类增速显著。
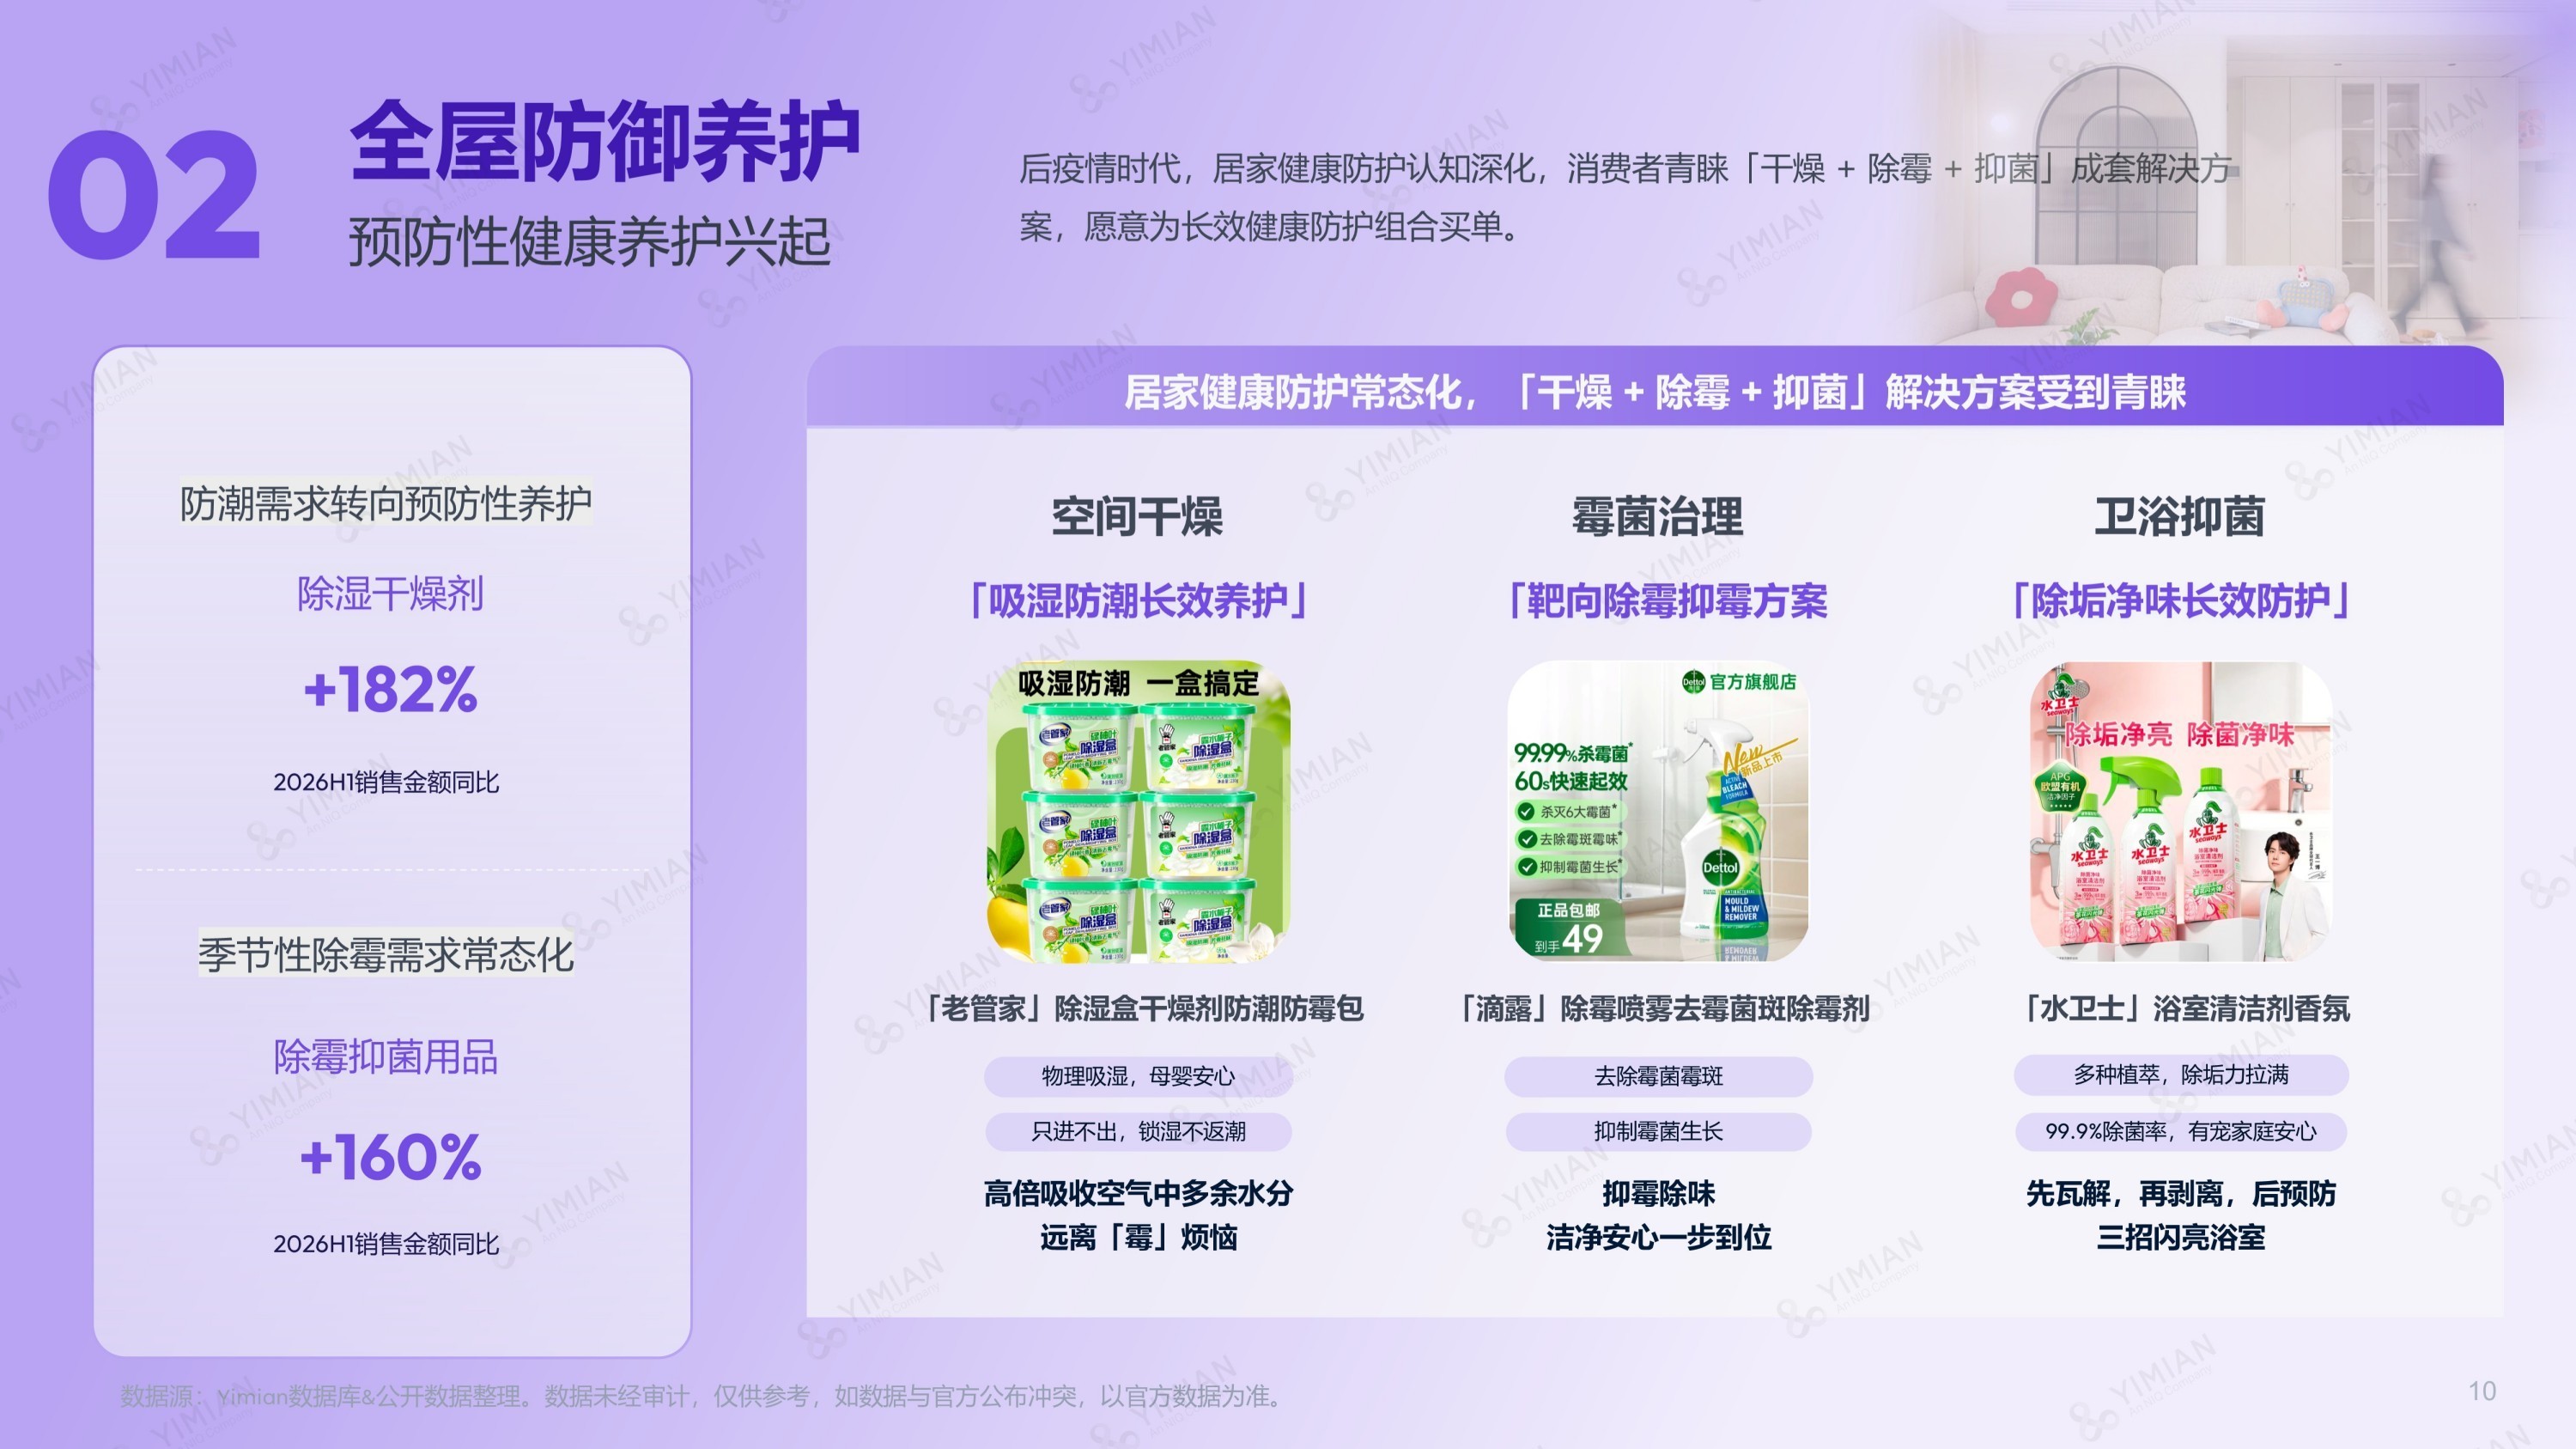
•全屋防御养护:从事后去污转向事前防护,消费者主动关注防潮、防霉、抑菌等预防性需求,倾向于购买成套的长效养护方案。
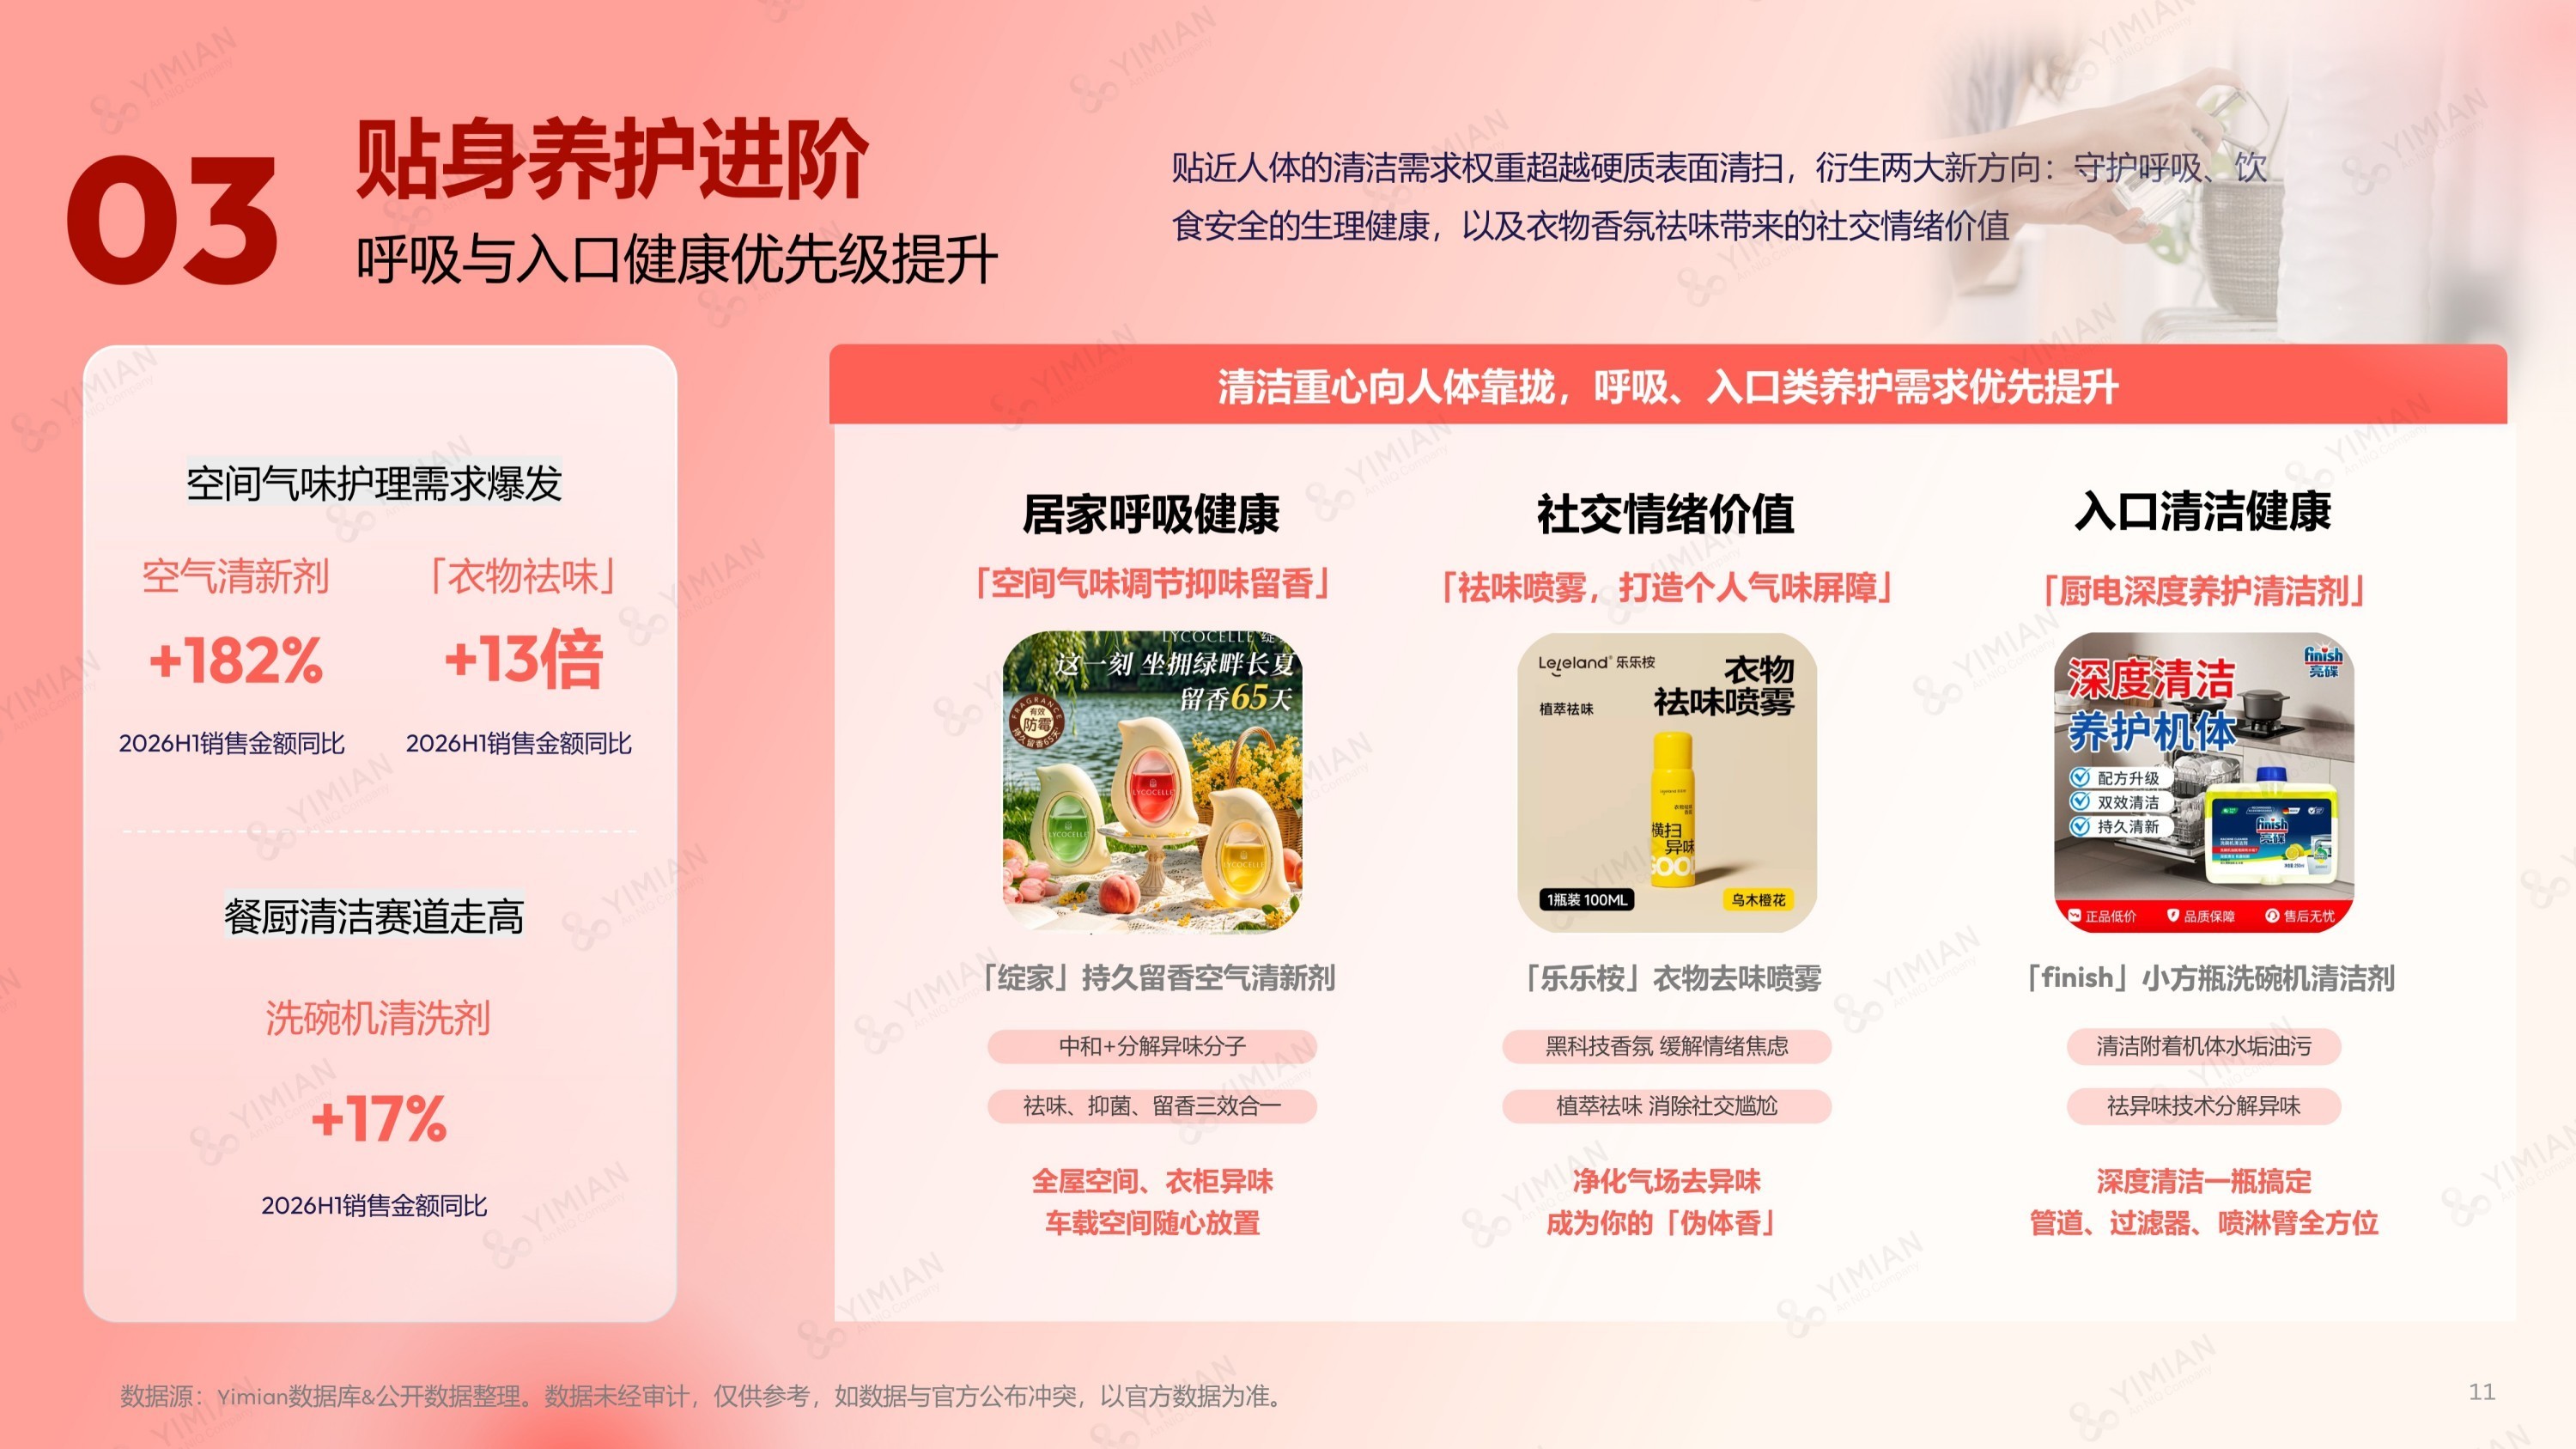
•贴身养护进阶:清洁重心向人体靠拢,入口安全与呼吸健康成为优先级最高的决策因素,洗碗机清洁、空间祛味、衣物香氛等品类高速增长。
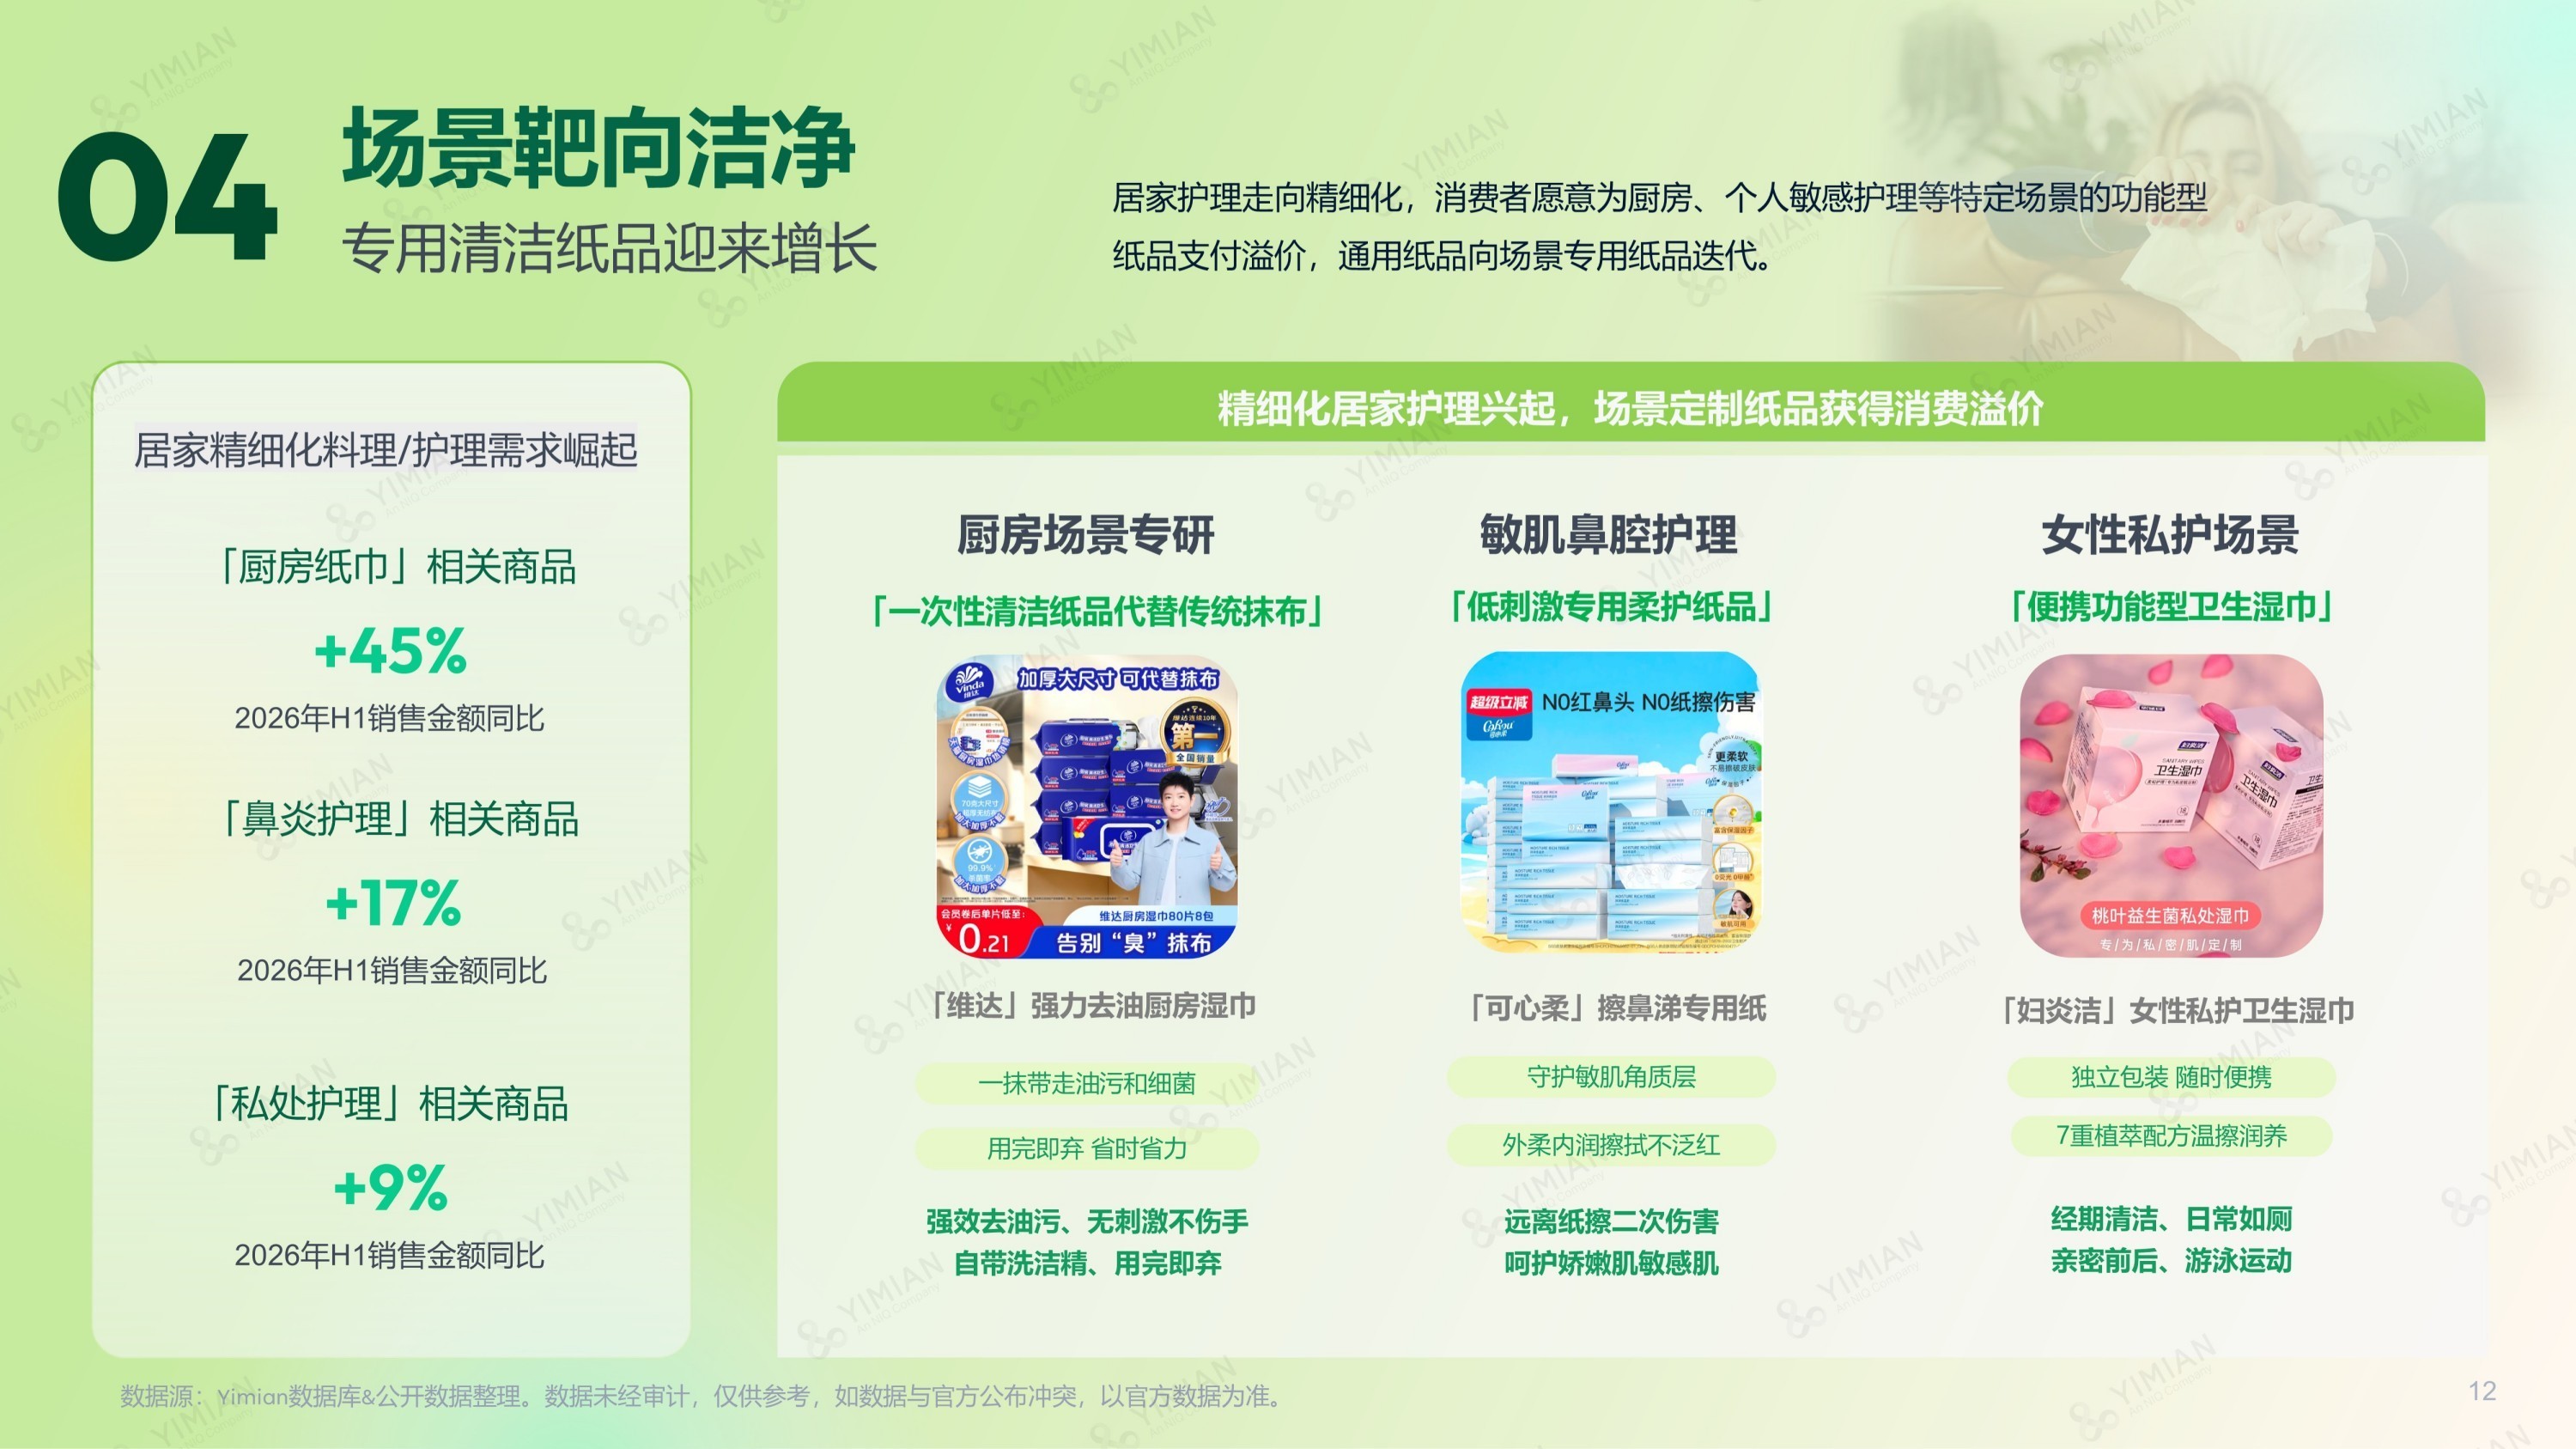
•靶向场景洁净:消费需求告别通用化一刀切,转向精准匹配的细分场景解决方案,专用清洁纸品和功能型纸品迎来增长,场景定制成为品类升级的重要方向。
01 家清整体市场解读
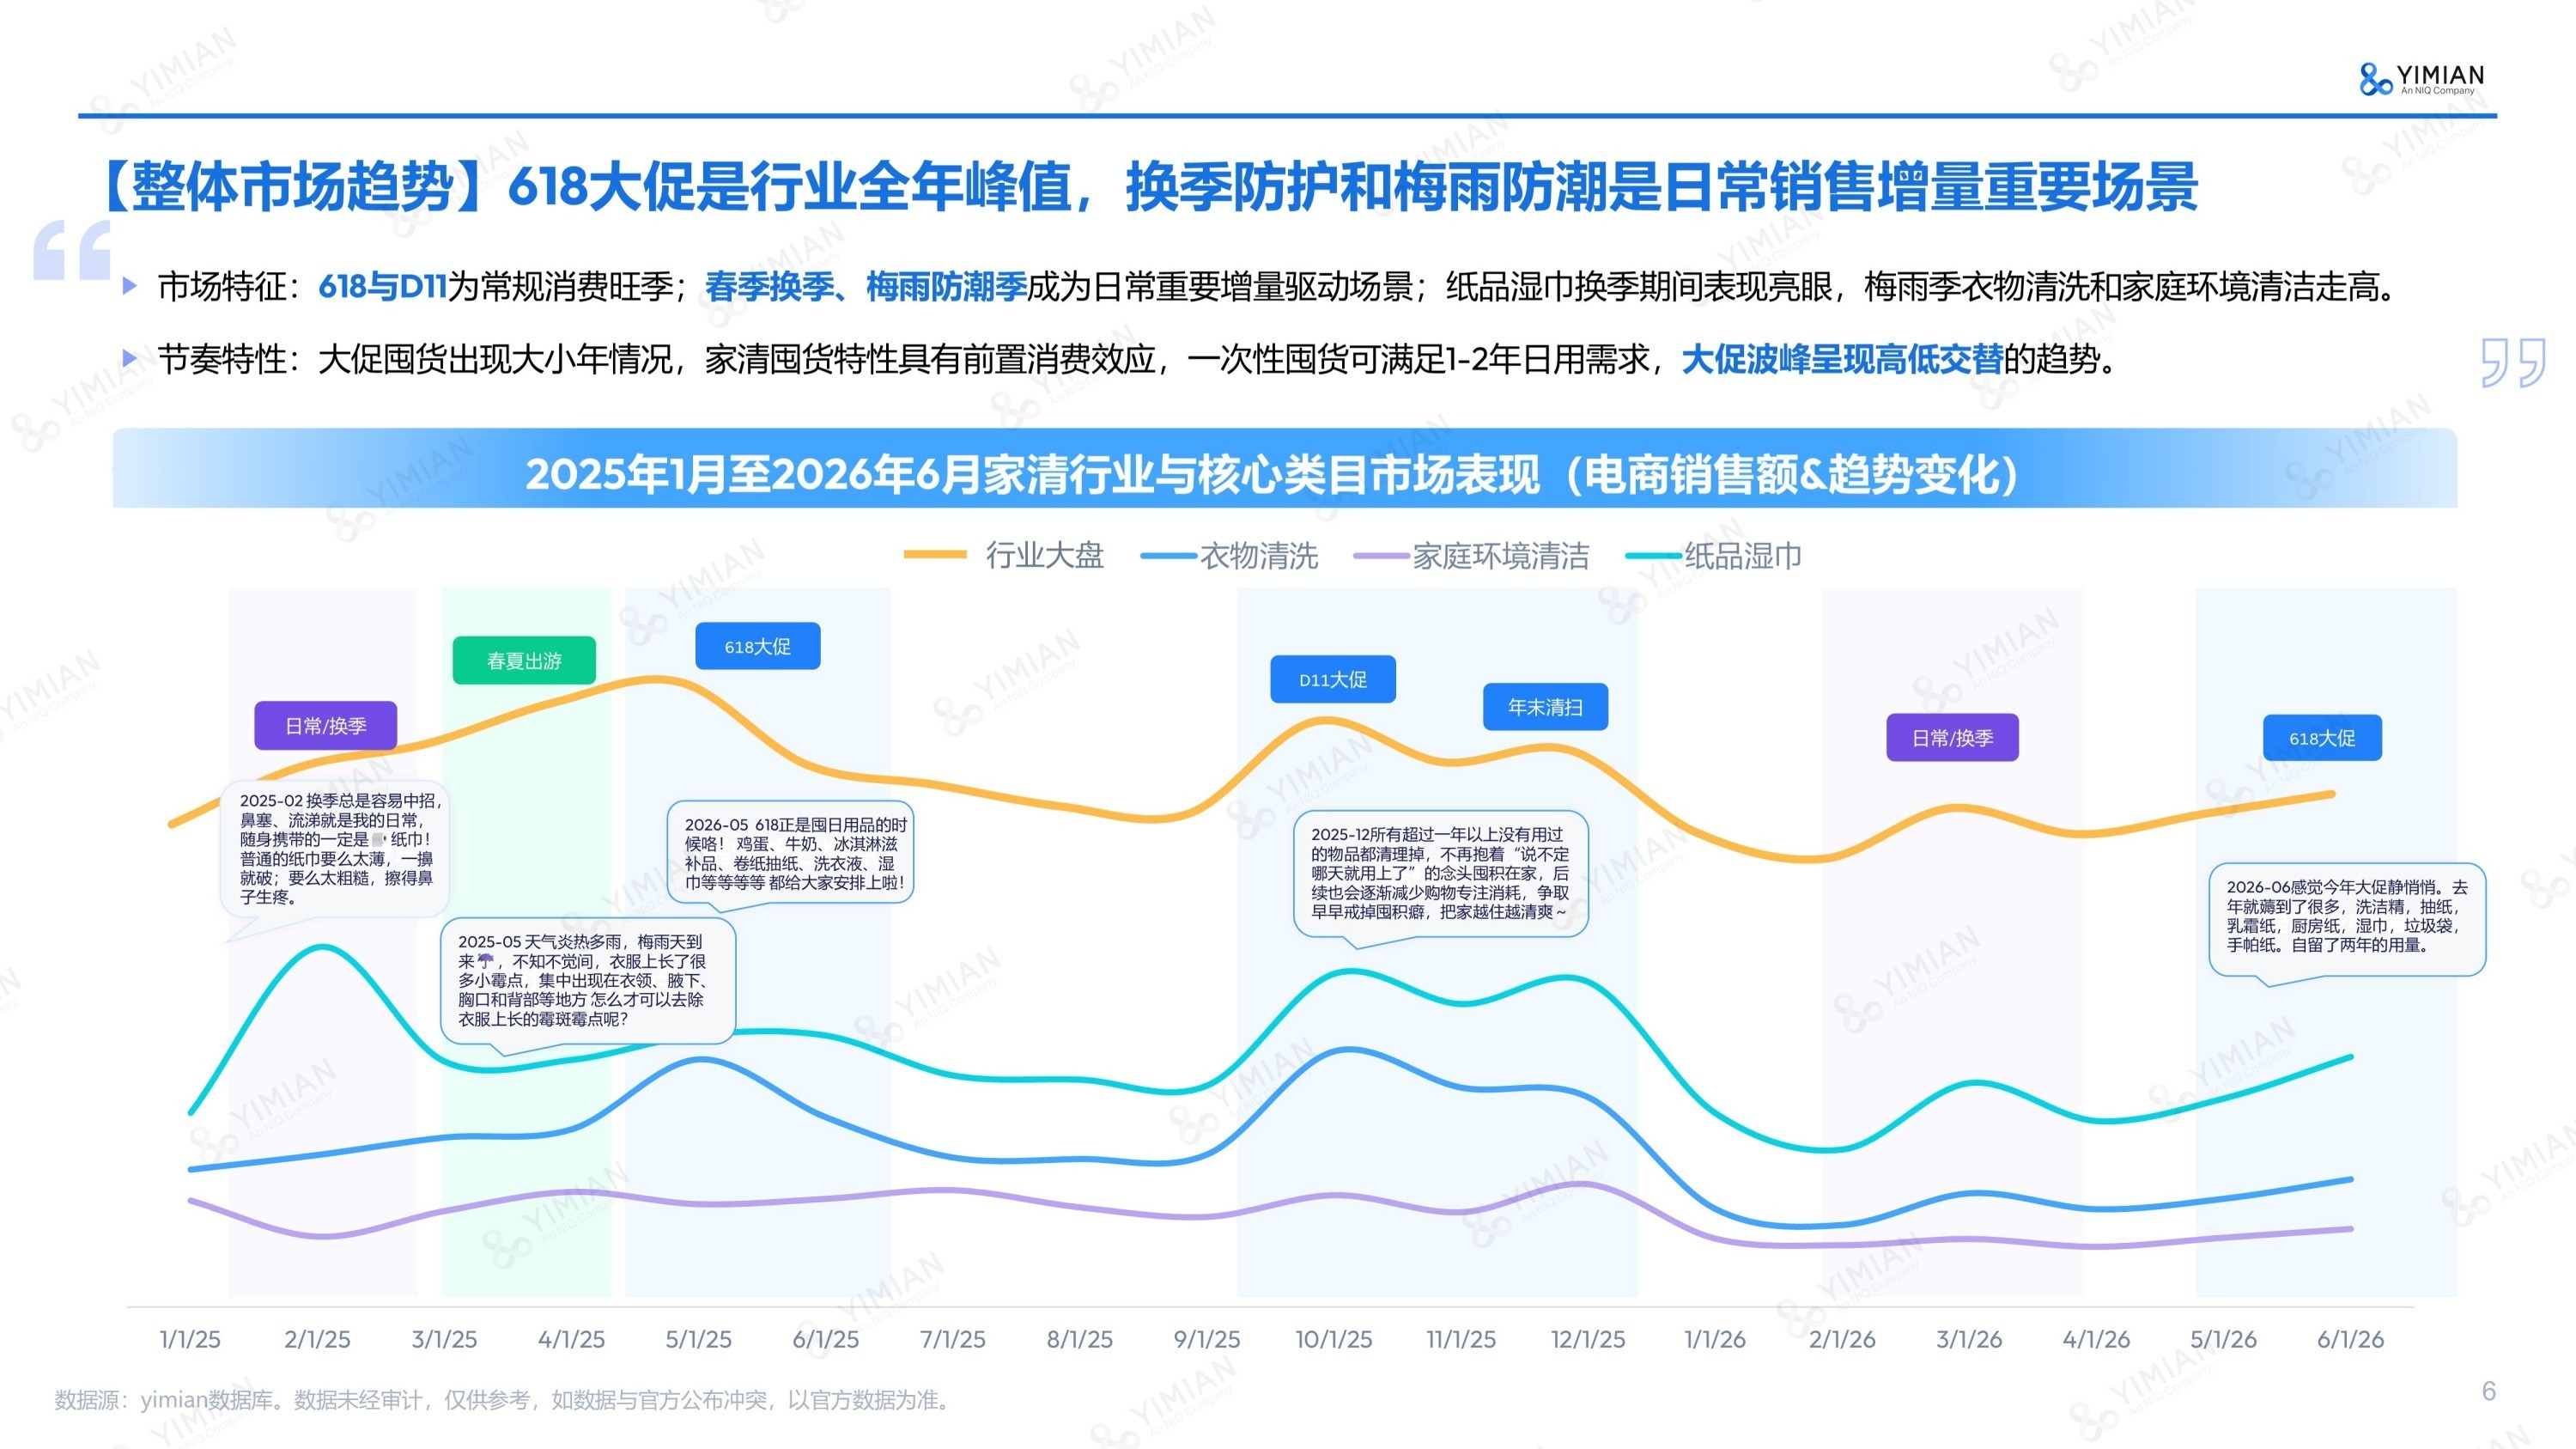
亮点1:家清行业受大促囤货影响呈现大小年波动。
家清行业的消费节奏,深度绑定大促节点与季节环境变化,618与双十一构筑起了全年的消费高峰,但大促带来的囤货效应,也在重塑着行业月度销售曲线。
消费者在大促期间集中大批量采购,一次性备货往往可以覆盖一到两年的日常使用,这种前置性的囤货行为会透支后续数月的市场需求,直接造成行业大盘波峰高低交替的大小年现象,大促冲高之后,市场便会迎来一段需求消化的平缓期,并非所有月份都能维持同等规模的市场热度。
这种由库存周期引发的波峰高低交替,说明家清品类正在从冲动型大促消费向计划性储备消费转型,品牌若仍沿用传统的流量爆破逻辑,恐将难以对冲大小年之间的业绩落差。
亮点2:季节气候催生的非大促生活场景成为家清行业重要增量。
当囤货红利被提前支取,由季节更替与特殊气候条件驱动的场景便从背景走向台前,成为常态化的增量引擎。春季换季阶段,呼吸道防护带来纸巾湿巾的需求爆发,而梅雨季高温高湿的环境下,衣物防霉除斑、全屋防潮清洁的诉求集中释放,衣物清洗、家庭环境清洁类目随之迎来销量抬升。
这些由生活场景催生的需求独立于大促周期之外,在非大促时段撑起行业基本盘,也意味着家清市场的竞争维度正在拓宽,品牌需要在促销日历之外,建立一套与气候节律、生活场景深度绑定的需求响应体系,挖掘日常场景里的增长机会。
亮点3:各细分品类对环境、节点敏感度各不相同,消费者形成双重矛盾心态。
不同细分类目面对环境与节点的敏感度存在明显差异。纸品湿巾更容易跟随换季节奏快速起伏,衣物清洗、家庭环境清洁类目更多受梅雨、潮湿这类居住环境问题驱动,波动相对温和。
消费者心态同样在发生微妙转变,一边会趁着大促大批量采购清洁剂、抽纸、垃圾袋这类消耗品,储备未来很长一段时间的使用量,另一边也开始主动做家居物品的清理断舍离,不再盲目无节制囤积,追求居住环境清爽。
这种既愿意大促囤刚需,又克制无效囤积的矛盾消费心态,也在持续影响家清品类的销售走势,品牌在做大促囤货营销的同时,也需要贴合消费者精简居家的生活理念,重新思考产品规格、组合套装的设计逻辑,适配当下真实的家庭消耗节奏。
02 家清细分品类解读
从细分品类来看,纸品湿巾、家庭环境清洁与衣物清洁护理这三大品类占据销售体量的核心位置,构成日常居家维护的基本盘。
然而体量优势并未自动转化为增长动能,行业整体大盘增速处于负值区间,即便是头部类目也在承受消费审慎与囤货周期拉长带来的双重挤压,消费者在更长时间跨度内消化存量,购买行为变得更克制、更计划化。市场很难再依靠传统大类拉动整体行业的上行,行业想要获得增量,就不能继续把全部注意力局限在这些传统刚需赛道。
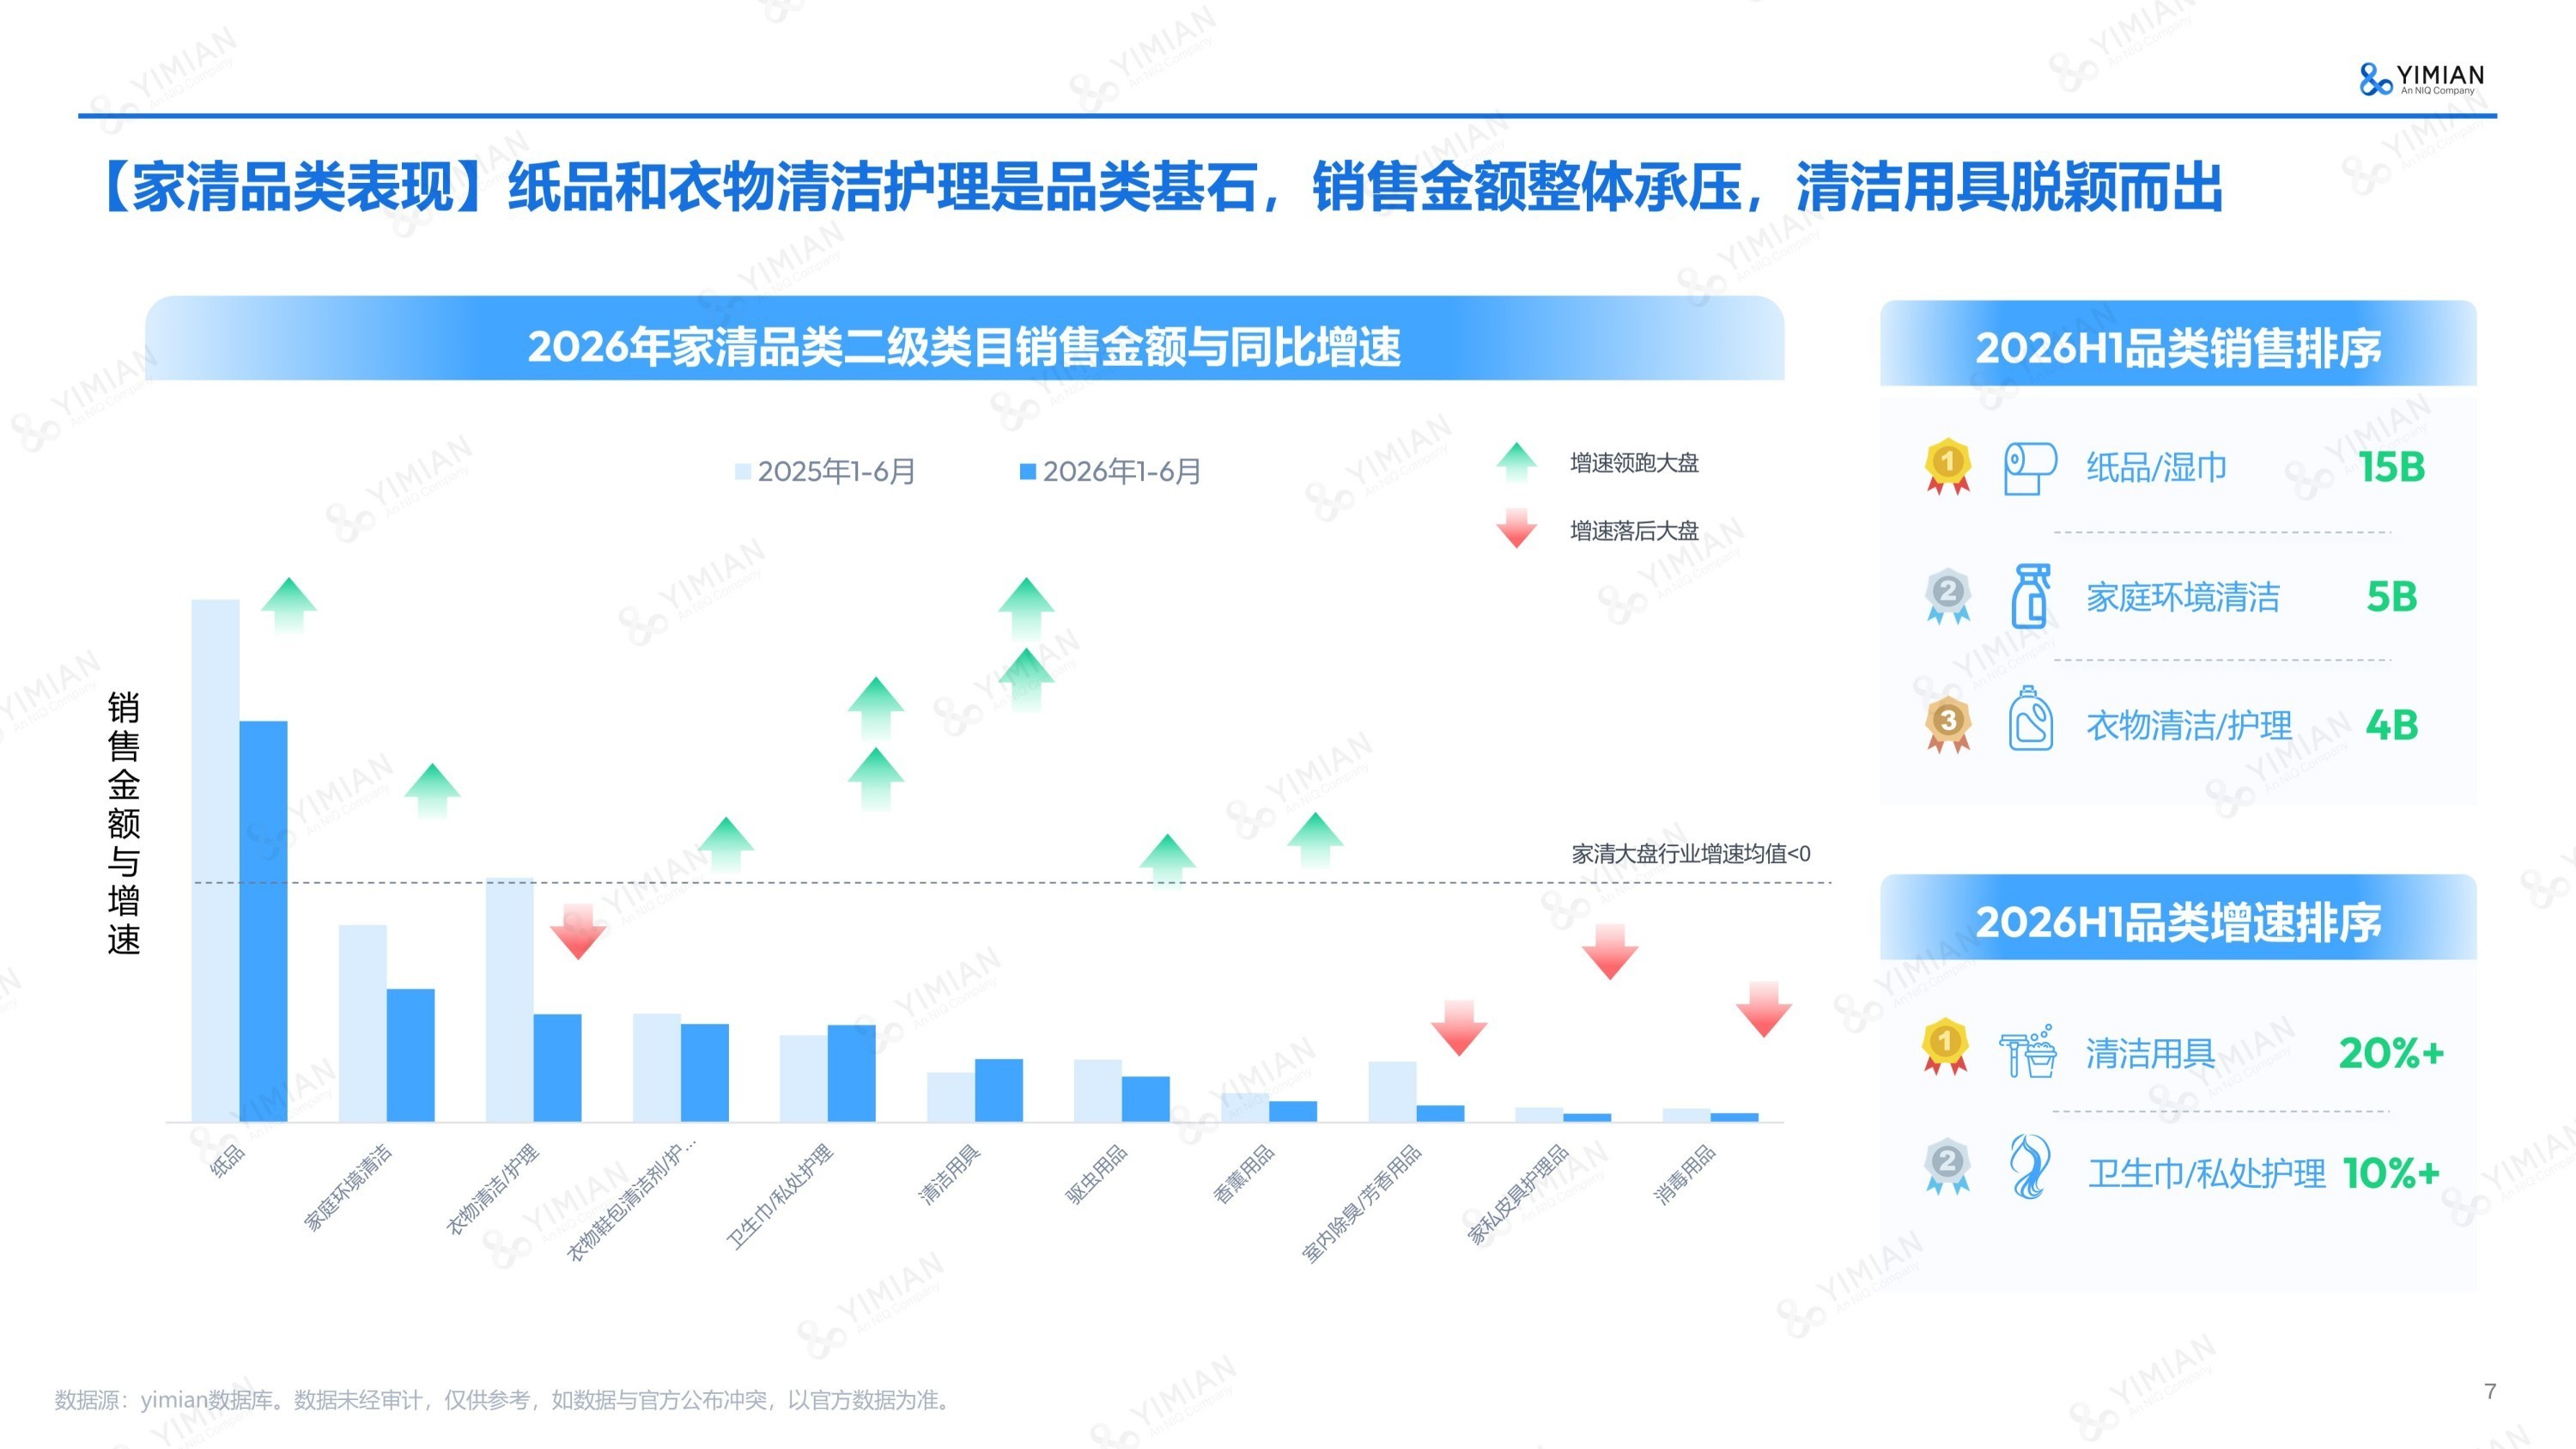
成熟品类增长放缓的另一面,是清洁用具这类细分品类跑出了远超行业平均的增长表现,以20%以上的增速成为整个板块最亮眼的增长变量,背后反映出家庭清洁消费逻辑的切换:过去消费者的采购重心集中在消耗型日化耗材,优先采购洗衣液、纸巾这类高频复购的日用产品,而现在用户开始愿意为提升清洁效率、优化家务体验的工具付费。家务劳动的工具化升级正在打开新的市场空间,也意味着家清市场的竞争边界已经向外延伸,不再仅仅比拼配方、香味这类耗材层面的能力。
与此同时,卫生巾与私处护理相关品类同样实现双位数增长,与传统品类的疲软形成鲜明反差,反映贴身健康与身体边界的照护意识持续抬升,这类品类抗周期韧性较强,正从边缘补充走向稳定增量来源。
不过高增速的细分赛道还处在早期培育阶段,当下的销售体量还远不及传统头部品类,机遇之外同样存在挑战。而不少偏向改善型、场景型的品类,像室内除味芳香、家私皮具护理、消毒用品等,增速落后于大盘,进一步印证行业消费心态趋于务实,消费者会优先把预算给到能直接解决家务痛点的产品,对于非刚需、偏情绪溢价的品类投入意愿有所收缩。
对于品牌来说,既要稳住纸品、衣物清洁这类基本盘市场,守住存量用户的基本需求,同时也要看懂消费升级的新方向,布局清洁用具这类工具化赛道挖掘新增量,还要理性看待芳香护理等赛道的现状,平衡好刚需消耗品与改善型产品的资源分配,适配当下家庭消费更看重实际效用的整体大趋势。
03 上半年四大消费趋势
基于2026年上半年家清行业的消费行为变化与品类需求迁移,一面数据总结了四大消费趋势:洗护两极分化、全屋防御养护、贴身养护进阶以及靶向场景洁净。这些趋势共同勾勒出当下家庭清洁消费的底层逻辑转变,从单纯的功能执行,转向围绕效率、健康与情绪体验的综合性生活管理。
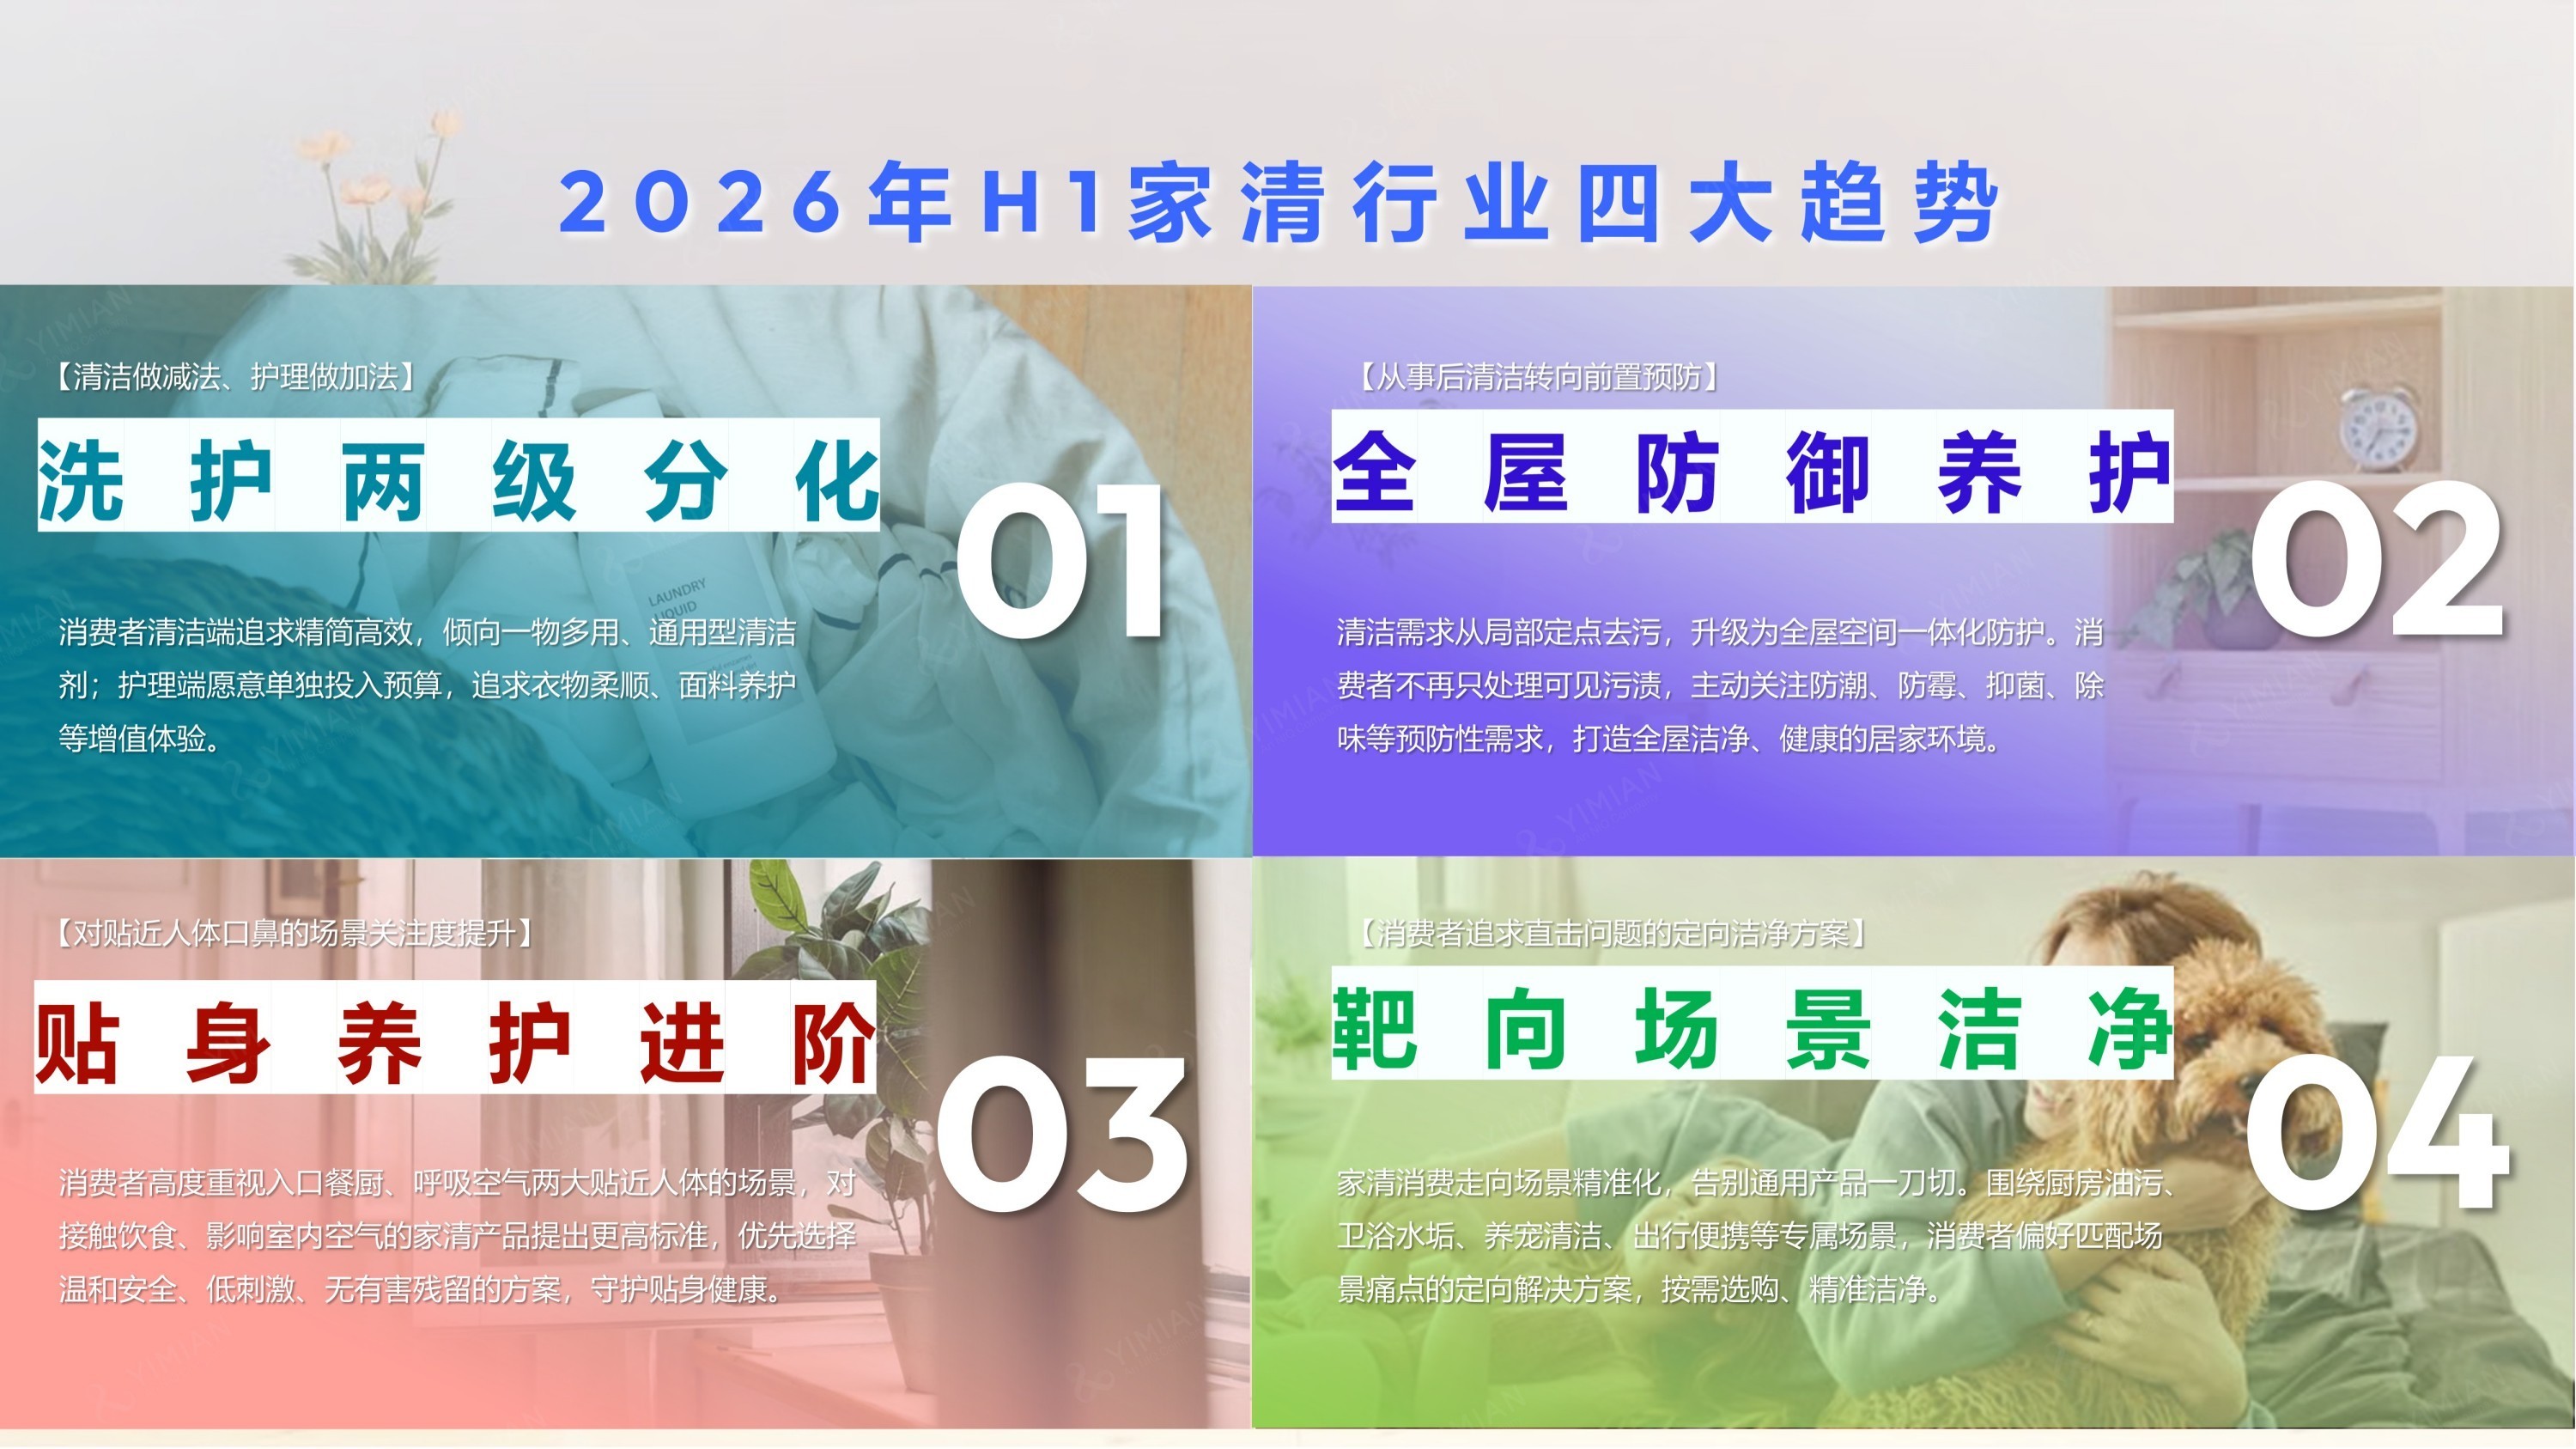
趋势1:洗护两极分化
消费者清洁端追求精简高效,倾向一物多用、通用型清洁剂;护理端愿意单独投入预算,追求衣物柔顺、面料养护等增值体验。
趋势2:全屋防御养护
清洁需求从局部定点去污,升级为全屋空间一体化防护。消费者不再只处理可见污渍,主动关注防潮、防霉、抑菌、除味等预防性需求,打造全屋洁净、健康的居家环境。
趋势3:贴身养护进阶
消费者高度重视入口餐厨、呼吸空气两大贴近人体的场景,对接触饮食、影响室内空气的家清产品提出更高标准,优先选择温和安全、低刺激、无有害残留的方案,守护贴身健康。
趋势4:靶向场景洁净
家清消费走向场景精准化,告别通用产品一刀切。围绕厨房油污、卫浴水垢、养宠清洁、出行便携等专属场景,消费者偏好匹配场景痛点的定向解决方案,按需选购、精准洁净。
04 品牌行动建议
把这些趋势变化放到品牌经营层面看,宏观经济托底、居家生活重构与消费理念迭代,共同构筑起家清行业的市场韧性,但行业也身处大盘承压、机会藏于局部的结构性环境之中。品牌不能只盯着大促节点的短期爆发,还要读懂囤货周期带来的大小年波动,重视换季、梅雨等非大促的常态化场景红利,在把握行业风向的基础上完成对品类需求的深度挖掘。
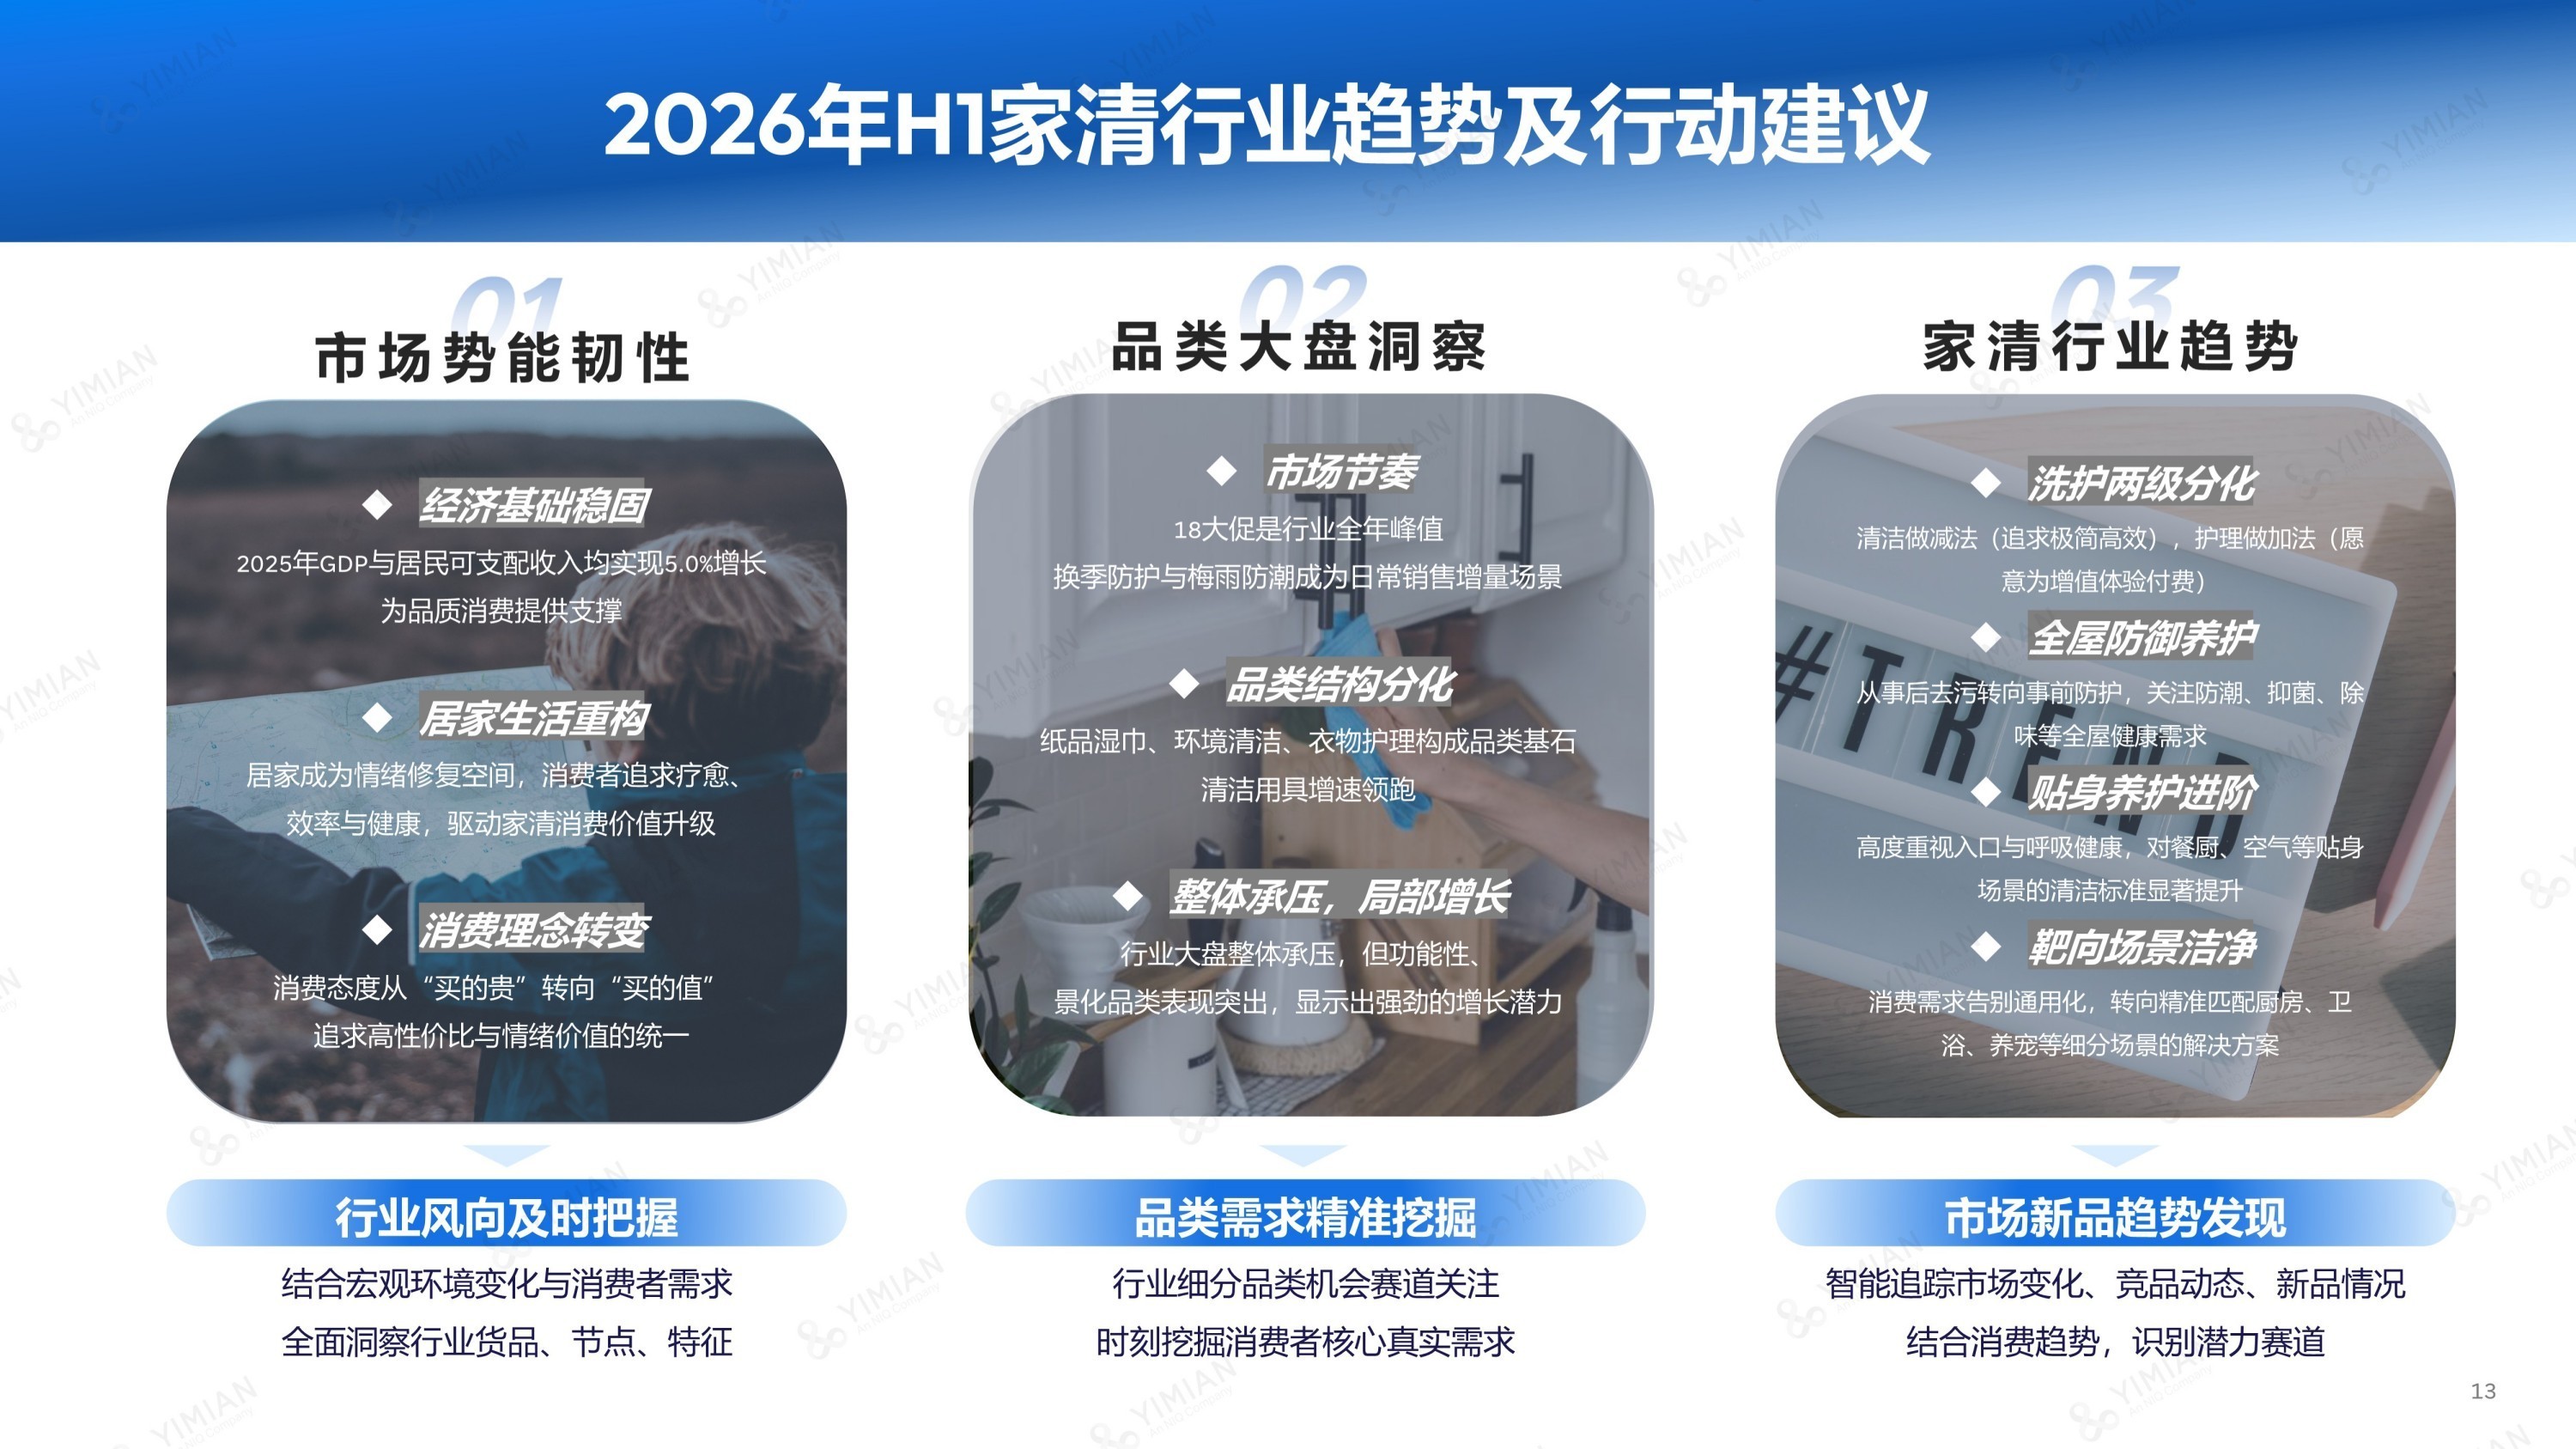
存量竞争之下,固守传统耗材赛道已经很难实现持续增长,品牌需要辩证看待传统品类与新兴赛道的关系,一方面守住纸品、衣物护理等基本盘,维护存量用户刚需;另一方面紧跟洗护分化、全屋防御、贴身养护、靶向场景洁净的消费走向,重点关注清洁用具等高潜力赛道,把对用户真实痛点的洞察落实到产品开发、规格设计与场景营销当中。
市场环境持续迭代,企业也需要保持对行业动态、竞品与新品的持续追踪,跳出过去通用大单品的固有思路,兼顾性价比与体验溢价,在健康、效率与情绪价值之间找到平衡点,方能在承压市场中拿到更稳的增长。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”