硬科技双城记:西安喊“硬科技之都”,武汉要当“硬科技第一城”,谁更能留住硬科技?
2026年9月14日,武汉市委新闻发布会释放重磅信号:突出武汉硬科技特色,坚持长期主义,打造中国“硬科技第一城”。市委副秘书长李斌说得直白:“武汉的科教资源和科研实力位居全国前列,但科教优势还没有完全转化为发展胜势,根本原因就是创新生态还不够优。”
这句话,西安听着应该很熟。因为“硬科技”这三个字,恰恰是西安最先喊出来的。2017年,西安正式提出打造“全球硬科技之都”,同年开始举办硬科技创新大会,到2025年已办了九届。2022年底,西安获批建设综合性国家科学中心和科技创新中心,成为全国第四个“双中心”城市。
两座城市都在打“硬科技”这张牌,但打法不同。西安的逻辑是:先把概念立住,靠大会聚拢人气、吸引资源。武汉的逻辑是:概念要喊,但更要拼生态、拼制度。
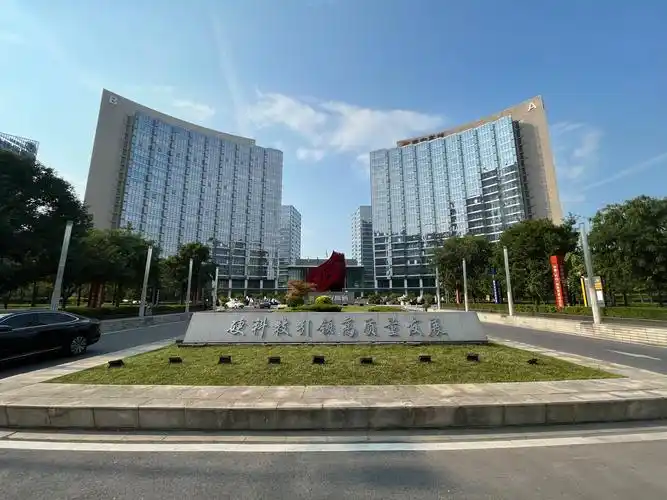
两份文件摆在一起,差距不在数量
西安不是没有动作。2023年12月,西安市印发《西安市加快推进硬科技产业化发展若干措施》,从“科学技术化、技术产品化、创新生态化、产品产业化”四个方面出台十条举措。方向清晰:推动重大科技基础设施“沿途下蛋”,到2025年新建20个高水平新型研发机构、建成20个高水平中试转化平台,推行政府首购首用。
问题在于力度和落地机制。中试平台的目标是“到2025年建成20个”,属于数量型指标,平台建成后靠什么持续运营、靠什么吸引企业来用,缺乏明确的资金保障机制。最关键的是,西安的“十条”没有触及“允许亏损”这个硬科技转化中最敏感的地带。概念验证和中试阶段失败率极高,如果地方政府不建立制度化的容错机制,高校团队就不敢把成果拿出来创业,资本也不敢在早期下注。
武汉40条政策最核心的突破,恰恰打在了这个环节上。武汉明确引导设立规模不低于1亿元、2亿元的市级概念验证基金、中试基金,对验证的硬科技项目予以直投,单个项目最高允许出现100%亏损。这意味着武汉用财政资金承接了硬科技创业“死亡谷”里最大的风险。光谷此前已用“拨投贷”组合政策做了预演:无偿资助+股权投资+信用贷款一体化,单项目最高支持6000万元,累计扶持近5000名人才,孵化44家人才科创上市企业。
在资本规模上,武汉提出带动各类社会资本形成3000亿元母子基金规模,市区共同设立1亿元环大学创新发展带成果转化基金,政府出资比例可提高至50%以上,存续期可延长至20年。上半年全市股权投资案例146起、增速55%,股权投资金额210亿元、增速230%,两项增速均列全国第一。资本用脚投票,说明市场认可武汉的制度设计。
西安的底牌与困境
西安硬科技的底子不薄。65所普通高校,近100万在校大学生,科教资源位居全国前列。航天领域,西安分院为神舟二十号研制了升级版中继终端;新能源领域,隆基绿能的大面积叠层电池效率达到33%,刷新全球纪录;半导体领域,2025年西安半导体产业规模约1500亿元,继续位列全国第一梯队,拥有半导体企业、科研院所及相关机构300余家。
2026年,西安高新区持续做强电子信息、汽车两大千亿级支柱产业,同时加大高性能集成电路、高端新材料、低空经济、高端医疗器械、光子、具身智能、商业航天、新型储能八个新赛道的布局力度。总投资9.37亿元的西安鼎坤半导体产业基地开工,将吸引13家半导体上下游企业入驻。总规模50亿元的西安半导体产业链发展基金落地经开区,首期规模10亿元。
但问题同样突出。陕西半导体先导技术中心总经理何晓宁一语道破:“地是肥的,但产业链是断的。”过去西安本地功率器件设计企业很多,但没有制造能力,流片要去上海、无锡甚至台湾、韩国,验证周期长、沟通成本高。设计在西安,流片在千里之外;高校的科研成果“躺”在文件柜里,找不到应用场景;每年毕业的大学生“孔雀东南飞”,留不住。
人才流失的问题严峻。西安每年60%的理工科毕业生外流,本地科研转化率仅两成。2022年西安迁出的高新技术企业达到57家,位列全国第二,西安高新区是全国流失高新技术企业最多的园区之一。这不是西安高校不努力,而是本地产业链承接不住。当企业有成熟技术原型,却要远赴江浙沪采购零部件时,创业者的最优选择就是把公司注册在配套更完整的地方。
武汉的进攻与光谷的底盘
武汉的战略判断是:硬科技的竞争已经进入“拼生态、拼制度”的深水区。这次全会通过的《决定》提出打造“八个环境”——企业发展环境、创新空间环境、人才集聚环境、融合协同环境、金融支撑环境、政策服务环境、文化社会环境、开放链接环境。李斌用了一个比喻:企业是森林,空间是土壤,人才是根系,融合是养分,金融是活水,服务是阳光,文化是空气,开放是群落。
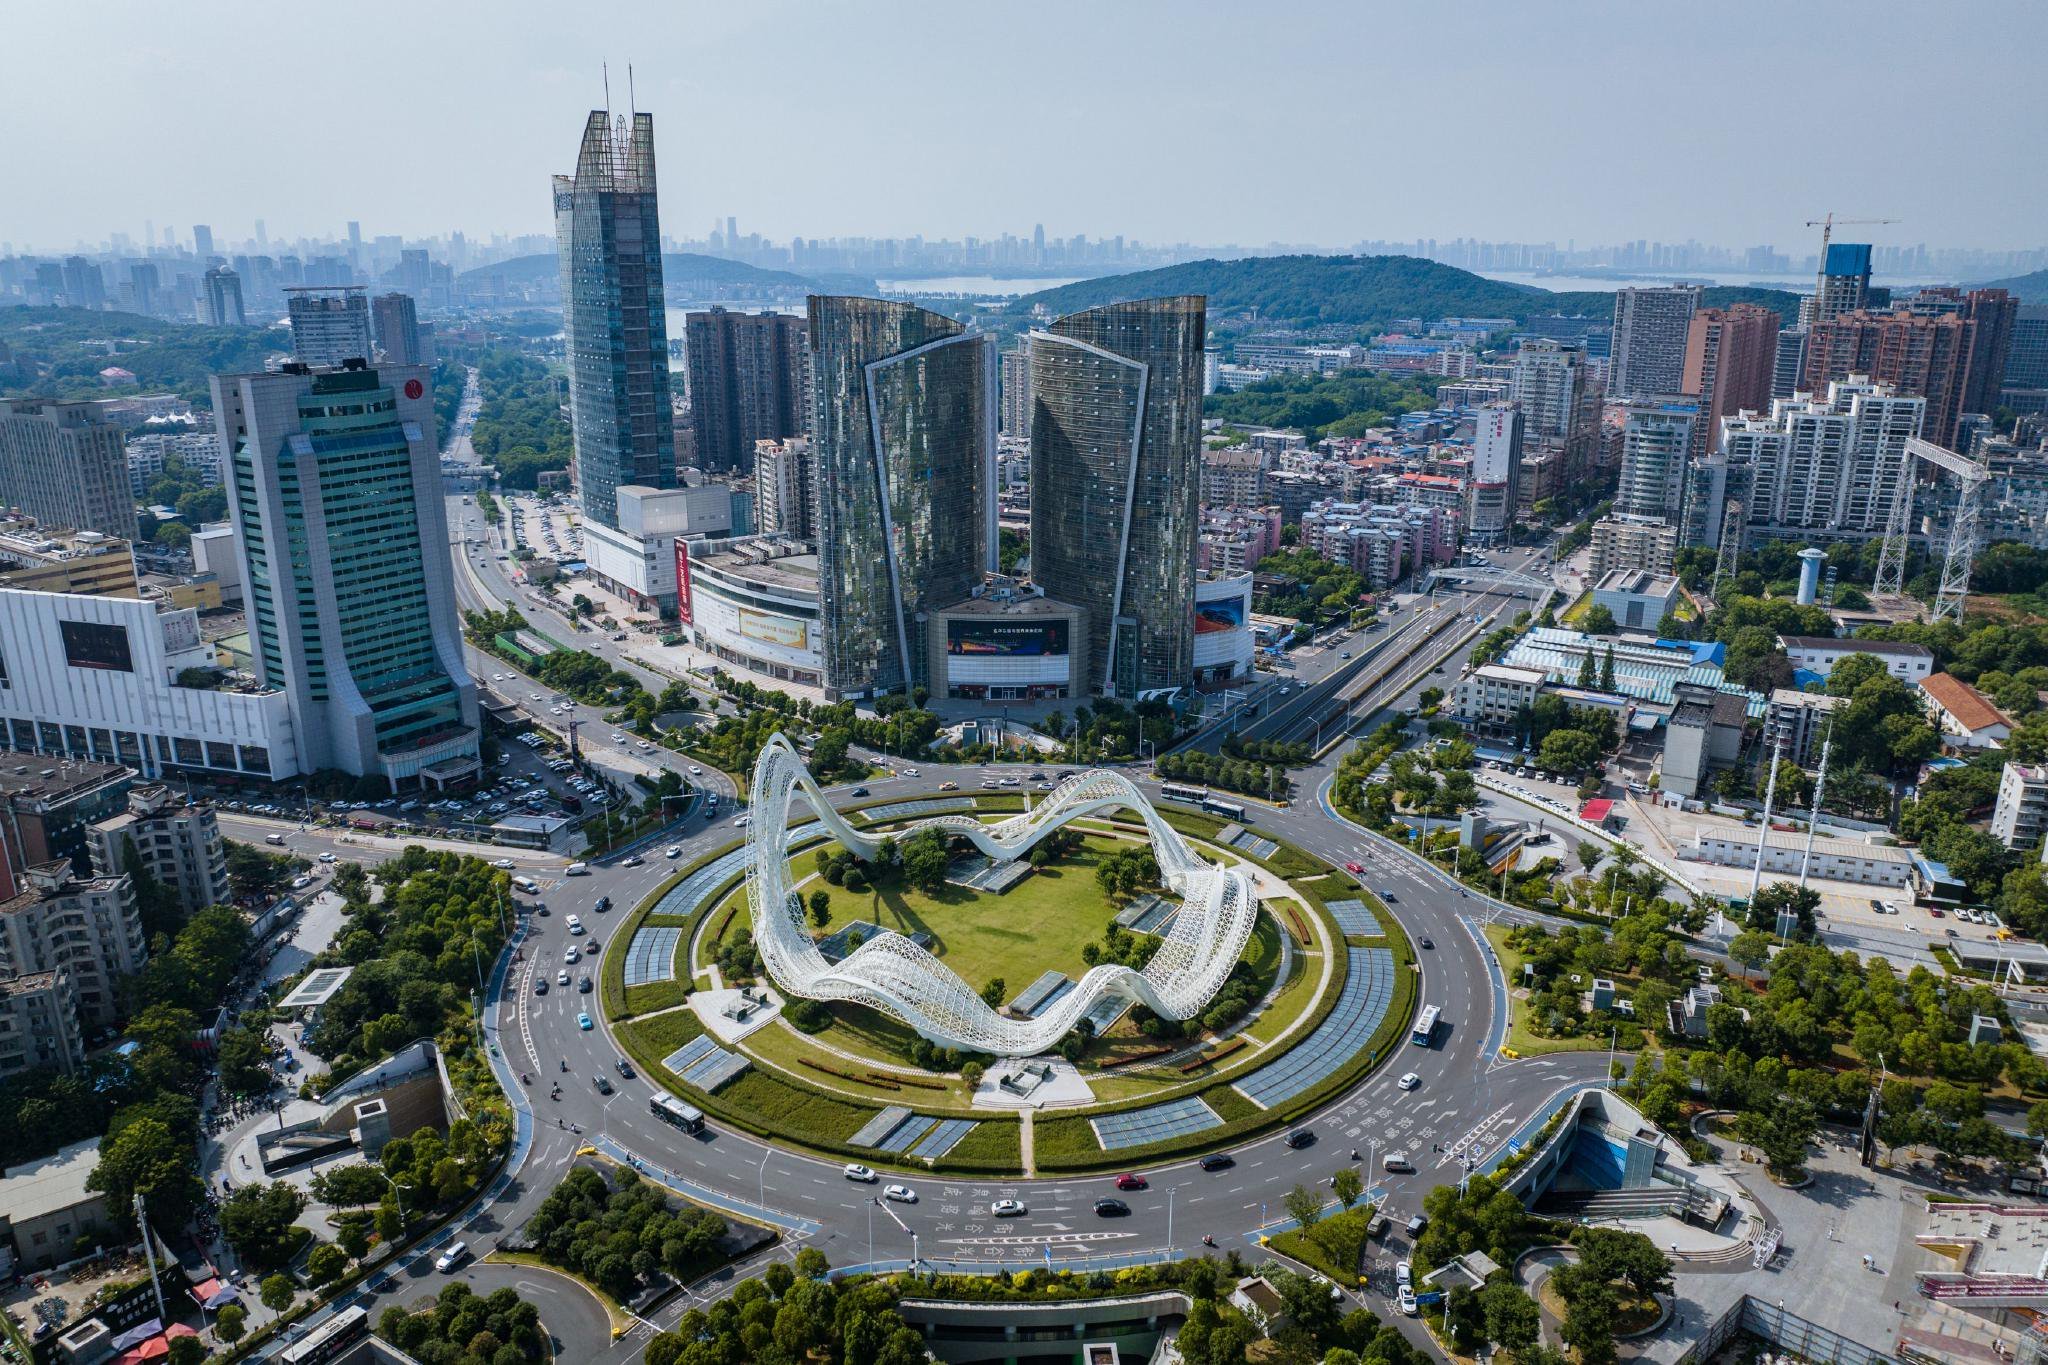
武汉拿出了真金白银:市本级每年新增财力的20%以上投向科技创新和产业创新。对新获批建设的全国重点实验室等平台分别支持1000万元,向全球引进首席科学家、核心项目负责人最高综合资助1亿元。
光谷的产业底盘摆在那里。光电子信息产业规模突破6600亿元,集聚企业超17万家、上市公司72家,长飞光纤、华工科技、光迅科技、烽火通信、高德红外等企业串起了从光纤到存储芯片的完整自主产业链。武汉明确力争2026年光谷优势产业集群规模突破9000亿元。即将启动IPO的长江存储,更有可能成为万亿级企业。
武汉真正需要补的,是合肥那种“押注式”的战略定力和“容忍十年亏损”的制度耐心。李斌明确说了“坚持长期主义”,目标分三步走:2028年创新生态基本成型,2030年成熟定型,2035年全面形成。这不是急功近利的规划,它承认了生态建设需要时间。
产业会不会流向武汉?
不会一夜之间搬空,但会梯度流失。
有一种观点值得注意:西安管研发,武汉管造。西工大航天学院搞卫星激光通信、航天精密光机,光谷有卫星总装基地把终端设备造出来。这种分工表面上是互补,实际上对西安不利。研发环节的附加值远低于量产和终端制造,而且研发人才一旦习惯了与武汉的产业链协作,下一步就是把公司整体迁过去。武汉的企业三小时到西安,低成本对接西北的硬科技院所,把上游短板补上——这种“上游在西安、下游在武汉”的格局,本质上是在把西安变成武汉的研发外包基地。
西安其实已经在做产业闭环的努力。先导中心联合高校、设计、制造、测试、封装、应用、行业协会、金融机构等产业链上下游单位,共同建设半导体产业创新中心。先导中心助力建设了芯业时代——一条8英寸功率芯片工艺线,从建设初期就明确“缺什么建什么”,如今芯业时代80%以上的用户是本地企业,产能基本订满。越来越多的沿海客户开始主动“西飞”,来西安寻找更有竞争力的答案。这些都是积极信号。
但西安需要做的是把这些“点”连成“面”。光电先导院建得再好,如果周边没有下游应用企业形成需求牵引,平台的价值就会受限。50亿元的半导体基金规模不小,但武汉的政府投资基金带动的是3000亿元母子基金规模,量级差距明显。概念验证中心认定了10个,但武汉的概念验证基金允许100%亏损,西安的概念验证中心靠什么容错机制来支撑?这些问题,西安的现有政策还有进一步优化的空间。
硬科技大会:品牌还在,实质影响力需要持续充实
西安的硬科技大会,是“硬科技”概念从西安走向全国的重要载体。从2017年首届举办至今,大会已办了九届。2026年,硬科技大会仍在推进,西安市科学技术局已于8月发布招标公告,省市区三级联动,规格并不低。
办了九年的大会,接下来能不能从“秀场”变成“产业发动机”,能不能让签约项目真正落到西安的产业链上,这是今年最值得关注的看点。第十届硬科技大会今年怎么办,西安能不能拿出一届让产业界真正看到落地成果的大会,大家拭目以待。
与此同时,武汉的动作也在加速。光谷的产业会议布局密集—九峰山论坛聚焦化合物半导体,ACCON大会聚焦高端芯片,聚合智能产业发展大会聚焦AI与制造业融合。武汉不需要复制西安的大会品牌,它只需要让“硬科技第一城”这面旗子有实际的产业活动来支撑。但未来武汉会不会推出一个对标的年度硬科技盛会,让“硬科技大会”这个品牌从西安独有变成两城共有,甚至形成良性竞争,同样值得观察。
说到大会IP易主陕西人心里有一根刺:西洽会。1997年,陕西倡议创办中国东西部合作与投资贸易洽谈会,简称“西洽会”。2016年,经党中央、国务院批准,西洽会正式更名为丝绸之路国际博览会暨中国东西部合作与投资贸易洽谈会,简称“丝博会”。丝博会虽然失去了“西洽会”这个简称,但十年间参会国家和地区从37个拓展到60余个,累计吸引超百万名客商,国际影响力反而在持续攀升。这说明品牌可以演变,但沉淀下来的产业能力和平台运营能力才是核心资产。
回到硬科技大会。短期看,大会名义上不会易主,因为“硬科技”概念发源地在西安,九届的积累也在西安。但实质上,如果武汉把“硬科技第一城”做成年度产业风向标,把光谷的产业对接、资本聚集、企业落地做得比西安的大会更实,那么外界提到硬科技,第一反应就可能从西安高新变成武汉光谷。这才是最需要警惕的—不是有人抢走了牌子,而是牌子还在你手里,但实质影响力被逐渐稀释。
合肥的镜鉴与西安的机会
合肥的经验可以概括为一条清晰的逻辑链:高校院所搞定0到1,市场化生态承接1到10,产业集群完成10到100。中科大在合肥扎根近60年,量子、材料、物理领域国内顶尖,这是“0”;合肥用国资耐心资本、完整的科创孵化链条承接技术迭代,这是“1到10”;京东方、长鑫存储、蔚来汽车构建的显示面板、存储芯片、新能源汽车三大产业集群,这是“10到100”。
西安在“0”这一层是顶级的。65所高校、近100万在校大学生,航天、航空、新材料、光子领域的基础研究积累深厚。但“1到10”这一层出了问题——高校教授想创业缺天使投资,实验室技术中试没人买单,长期亏损项目没人愿意陪跑,技术刚走出实验室就掉进“死亡谷”。“10到100”这一层同样在补齐—西安虽然有电子信息、新能源汽车两个千亿级集群,但集群的完整度和产业链深度与武汉、合肥相比仍有差距。
西安手中仍然握着几张好牌。光电先导院是国内首个光电子芯片公共技术平台,累计投入15亿元,构建起“6英寸化合物芯片+8英寸硅光芯片”双中试平台格局,是国内少数具备全链条中试能力的创新载体,也是首批国家级制造业中试平台之一。2026年度,西安认定10个概念验证中心和9个中试验证平台,协同构建“概念验证—中试—产业化”闭环。2026年4月,西安印发《促进半导体及光子产业高质量发展实施方案》,提出到2030年产业产值总规模达到3000亿元,设立不低于50亿元半导体产业基金。这些都是实打实的产业资产。
胜负手不在口号,在制度
短期看,武汉的势能更强。40条政策的力度、100%亏损容忍度的制度突破、光谷已经形成的产业闭环,三者叠加,武汉在“1到10”和“10到100”环节上的推进速度会更快。
中期看,如果西安不能在概念验证基金、中试直投、亏损容忍度这些制度层面拿出对等的方案,西安的硬科技产业和人才向武汉等中部城市流动的趋势会加速。这种流动不是某一天突然发生的,而是每年一点点累积的——今年走几个团队,明年走几个企业,五年后回头看,差距可能已经拉得很开了。
长期看,两城并非零和博弈。西安的“0到1”能力——基础研究、军工航天、新材料——是全国稀缺资源,武汉的产业化能力同样稀缺。中国硬科技的崛起,需要西安把“0”做好,也需要武汉把“1到100”做透。
但西安需要清醒的是:概念的红利期正在进入尾声。硬科技大会办了八届,这个概念从西安走向了全国,西安完成了它的历史使命。接下来拼的是制度,是生态,是谁能让硬科技企业不必离开。
十五五的考卷已经发下。西安写了一份“十条”,武汉写了一份“四十条”。正文还没写完,但阅卷标准已经很清楚了:看谁的企业留下来,看谁的人才不再走。而硬科技大会这张牌,如果能从“秀场”升级为“产业发动机”,从年度会议升级为常设的转化平台,那么它的价值就远远超过一个名称本身。西安需要的不是一个更响亮的口号,而是一套能让硬科技企业留下来的制度,以及一个能让硬科技大会真正推动产业落地的机制。这条路,合肥走了十年,武汉刚刚开始走,西安还有机会,但窗口期不会太长。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”